深度解读个人账户总结的核心内容与影响
### 深度解读个人账户总结的核心内容与影响
个人账户,无论是作为社会保障体系的“压舱石”,还是作为个人信用的“通行证”,亦或是资金往来的“蓄水池”,都深度嵌入在现代社会的运行逻辑之中。近期,随着国家医保局、财政部发布《关于进一步加强定点零售药店职工基本医疗保险个人账户使用监督管理的通知》,以及税务、银行风控体系的不断升级,个人账户的内涵与外延正在发生深刻的重构。这不仅是制度的微调,更是治理逻辑的根本性转变。
#### 制度重构:医保个人账户的“去福利化”与“共济化”
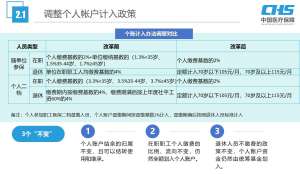
医保个人账户的改革是近期最受关注的领域。核心变化在于彻底打破了“个人账户即私人钱包”的固有认知,将其重新定义为“医保基金”的一部分。2026年9月底前将全面建立的“支付白名单”制度,是这一转型的关键抓手。
这一改革的核心在于“做减法”与“做加法”的辩证统一。做减法,是坚决剥离非医疗属性。米面油、化妆品、保健品甚至所谓的“健字号”滋补品,都将被严禁刷医保支付。这旨在杜绝医保资金的“福利化”倾向,防止救命钱流向非治疗领域。做加法,则是强化“互助共济”功能。虽然个人账户规模看似缩小,但统筹基金规模扩大,门诊报销限额大幅提升(如在职职工年度限额提高至7200元),报销范围扩大至CT、核磁共振等项目。
这种转变的影响是深远的。对个体而言,虽然手中的“卡内余额”增长变慢,但面对大病风险时的“保障厚度”显著增加。家庭共济机制的完善,更让账户资金在配偶、父母、子女间流动,提升了资金的使用效率。这标志着我国医保制度从“个人储蓄积累”向“社会互助共济”的实质性跨越。
#### 权益锚定:养老个人账户的“便携性”与“安全感”
与医保改革同步进行的,是养老保险个人账户制度的持续优化。如果说医保强调的是“共济”,那么养老个人账户强调的则是“权益归属”与“便携性”。
根据现行政策,无论是企业职工还是灵活就业人员,个人缴费部分(通常为8%)全额计入个人账户。这一账户资金具有极强的法律保障属性——它完全属于个人,且“一分不少”。当参保人跨省流动就业或更换工作时,账户资金连同利息可全额转移接续。这种“钱随人走”的机制,极大地适应了现代社会人口高频流动的特征,消除了劳动者的后顾之忧。
此外,养老个人账户的“安全阀”作用也在强化。在丧失国籍、离境定居或参保人死亡等特定情形下,账户余额可依法继承或一次性支取。这种制度设计,不仅为退休生活提供了确定的预期,更在法理上确认了个人财产的不可侵犯性,是社会稳定预期的重要来源。
#### 合规边界:税务与金融账户的“透明化”与“严监管”
除了社保领域,个人税务信息与银行结算账户的管理也进入了“强监管”时代。在大数据治税的背景下,个人税务信息已不再是孤立的数字,而是一套涵盖身份、收入、扣除、申报记录的完整档案。
特别是随着“金税四期”的推进,个人在多平台的收入(如网店、直播打赏、私域收款)若未依法申报,极易触发税务与平台的联合预警。税务系统与银行系统的深度打通,使得每一笔资金流向都变得“有迹可循”。
与此同时,银行账户的风控系统也日益敏锐。深夜频繁转账、高风险地区交易、境外大额刷卡等行为,都可能被系统判定为涉嫌洗钱或诈骗,从而导致账户冻结。这意味着,个人账户的“私密性”正在让位于“合规性”。对于个人而言,这意味着必须摒弃侥幸心理,规范公转私往来,如实申报综合所得。合规,已成为保障个人资金安全与信用底线的唯一路径。
#### 结语
综上所述,当前各类“个人账户”的变革,殊途同归于“规范”与“保障”两大主题。医保账户回归保障本源,养老账户强化权益归属,税务与金融账户则通过透明化倒逼合规。这一系列变革虽然短期内可能带来使用习惯的不适或合规成本的上升,但从长远看,它们共同构建了一个更加公平、可持续且风险可控的社会运行环境。对于每一个体而言,读懂这些变化,不仅是适应规则的需要,更是守护自身长远利益的必修课。
- 上一页 便捷运动康复的科学训练计划制定
- 下一页 HIS系统大全的安全性与隐私保护问题
-
个人账户报告推动医疗行业转型升级
2026.11.20 -
深度解读个人账户技术的核心内容与影响
2026.11.19 -
深度解读个人账户总结的核心内容与影响
2026.11.18 -
个人账户式改革力度空前
2026.11.17