个人账户式改革力度空前
#### 个人账户式改革力度空前:一场关乎每个人“钱袋子”的深刻变革
在社会保障体系的宏大叙事中,医保个人账户的改革无疑是近年来力度最大、触及面最广、社会关注度最高的变革之一。这场改革并非简单的资金划拨调整,而是一次对医保制度底层逻辑的重构,旨在破解“有病的不够用,没病的不能用”的结构性难题,标志着我国医保制度正式从“个人积累”迈向“互助共济”的新阶段。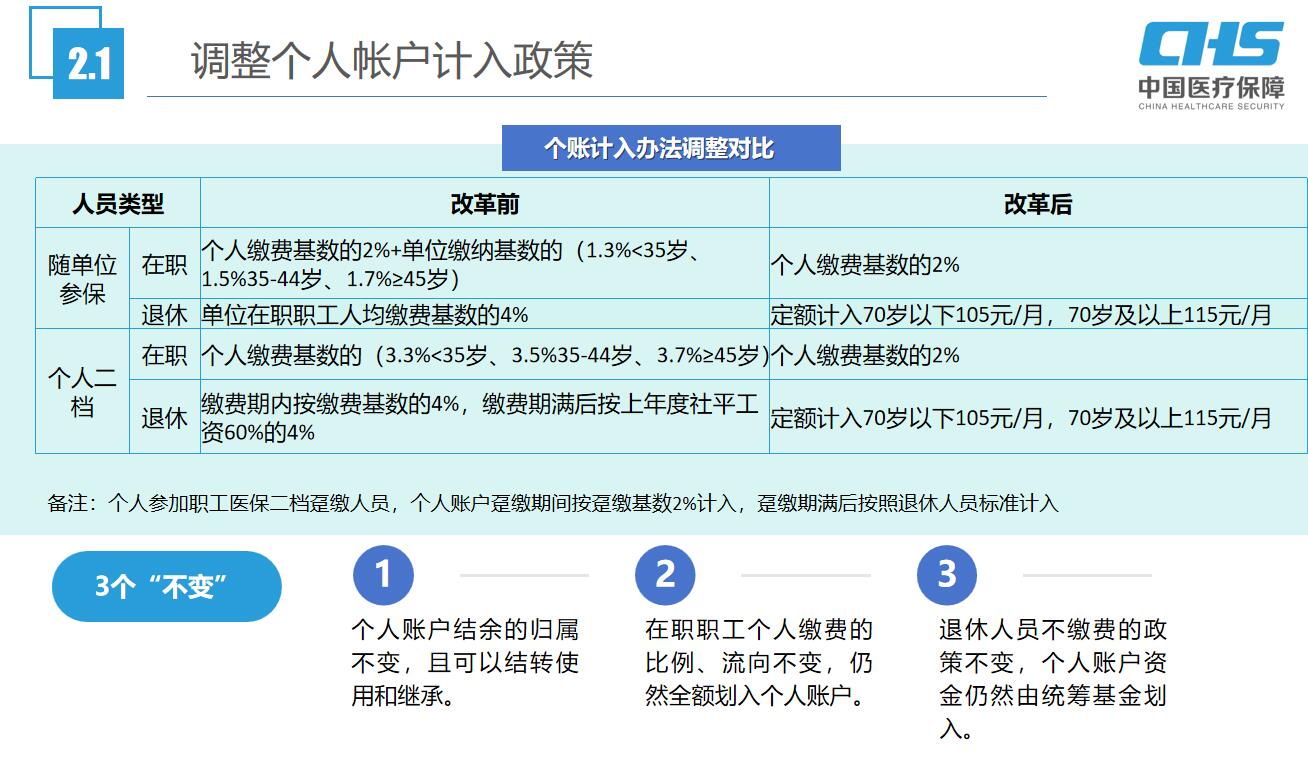
#### 改革的力度:从“个人自留地”到“社会大统筹”
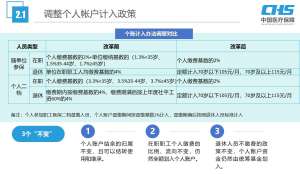
此次改革的力度之空前,首先体现在资金流向的根本性逆转。过去,职工医保单位缴纳的费用有一部分会划入个人账户,成为个人可自由支配的“看病钱”。而改革后,单位缴纳的费用将全部计入统筹基金,不再划入个人账户。这意味着个人账户的“进水口”变窄了,资金规模在账面上呈现出缩减趋势。
其次,改革彻底打破了个人账户的“私有”属性,实现了家庭共济。以往,个人账户里的钱只能自己用,年轻人身体好,账户里沉淀了大量资金;而老年人、慢性病患者账户资金捉襟见肘,即便子女账户有钱也无法直接使用。改革后,个人账户的使用范围拓宽至配偶、父母和子女,实现了家庭内部的资金互助,盘活了沉淀资金。
最核心的力度在于建立了门诊共济保障机制。改革前,医保主要保住院,门诊费用主要靠个人账户支付,对于高血压、糖尿病等需要长期门诊服药的慢性病患者而言,负担沉重。改革后,普通门诊费用被纳入统筹基金报销范围,报销比例逐步提高。这实际上是用个人账户减少的“小钱”,换取了门诊报销的“大保障”,极大地提升了医保基金的抗风险能力。
#### 改革的逻辑:权益置换与存量优化
面对“个人账户钱变少了”的质疑,我们需要透过现象看本质。此次改革的核心逻辑是“权益置换”。
在人口老龄化加剧、慢性病高发的背景下,原有的个人账户模式弊端日益显现。数据显示,改革前全国医保个人账户人均积累仅约2000元,面对动辄数千元的慢病年治疗费用,简直是杯水车薪。同时,大量资金沉淀在健康人群账户中沉睡,无法发挥保险“我为人人,人人为我”的共济功能。
改革实际上是将原本划入个人账户的一部分资金拿出来,放入统筹基金的“大池子”里,用来建立门诊报销制度。对于健康人群,虽然账户进账少了,但获得了一份门诊报销的保障;对于患病人群,尤其是慢病患者,门诊报销的金额往往远超个人账户减少的金额。这是一场以“存量改革”换取“增量保障”的智慧博弈,旨在提高医保基金的使用效率,让每一分钱都花在刀刃上。
#### 改革的底线:权益归属与谣言澄清
在改革推进过程中,公众最担心的莫过于“我的钱还在不在”。对此,政策划出了明确的底线:改革前个人账户的历史结余资金,依然归个人所有,可以结转使用、继承,绝不会清零或收回。
同时,针对网络上流传的“取消个人账户”等言论,必须予以澄清。国家从未提出取消个人账户,而是对其进行优化。在职职工个人缴纳的费用依然全额计入个人账户,退休人员不缴费的政策也未改变。改革调整的是单位缴费的划入方式,而非剥夺个人权益。
个人账户式改革是一场涉及数亿人切身利益的深刻调整。它打破了旧的利益格局,触动了部分群体的短期利益,但从长远看,它增强了医保制度的公平性和可持续性。随着改革的深入落地,一个更加公平、更可持续、更具保障力的医保体系正在形成,为每一个参保人织就一张更严密的健康防护网。
- 上一页 坚持便捷跑步90天,身材变化有多大?
- 下一页 HIS系统型的安全性与隐私保护问题
-
个人账户报告推动医疗行业转型升级
2026.11.20 -
深度解读个人账户技术的核心内容与影响
2026.11.19 -
深度解读个人账户总结的核心内容与影响
2026.11.18 -
个人账户式改革力度空前
2026.11.17