深度解读个人账户展望的核心内容与影响
### 深度解读个人账户展望:从“私有储蓄”到“社会共济”的范式重构
站在2026年的时间节点回望,中国社会保障体系中的“个人账户”制度正经历着一场前所未有的深刻变革。无论是医疗保险还是养老保险,个人账户的改革已不再局限于技术层面的参数调整,而是上升到了制度逻辑的重塑。这场改革的核心,在于打破过去“个人积累”的封闭闭环,转向“互助共济”的开放生态。对于每一位参保人而言,理解这一展望,意味着要接受一个核心事实:个人账户的“钱”虽然在账面上可能变少了,但其背后的保障网却变得更密、更宽、更实了。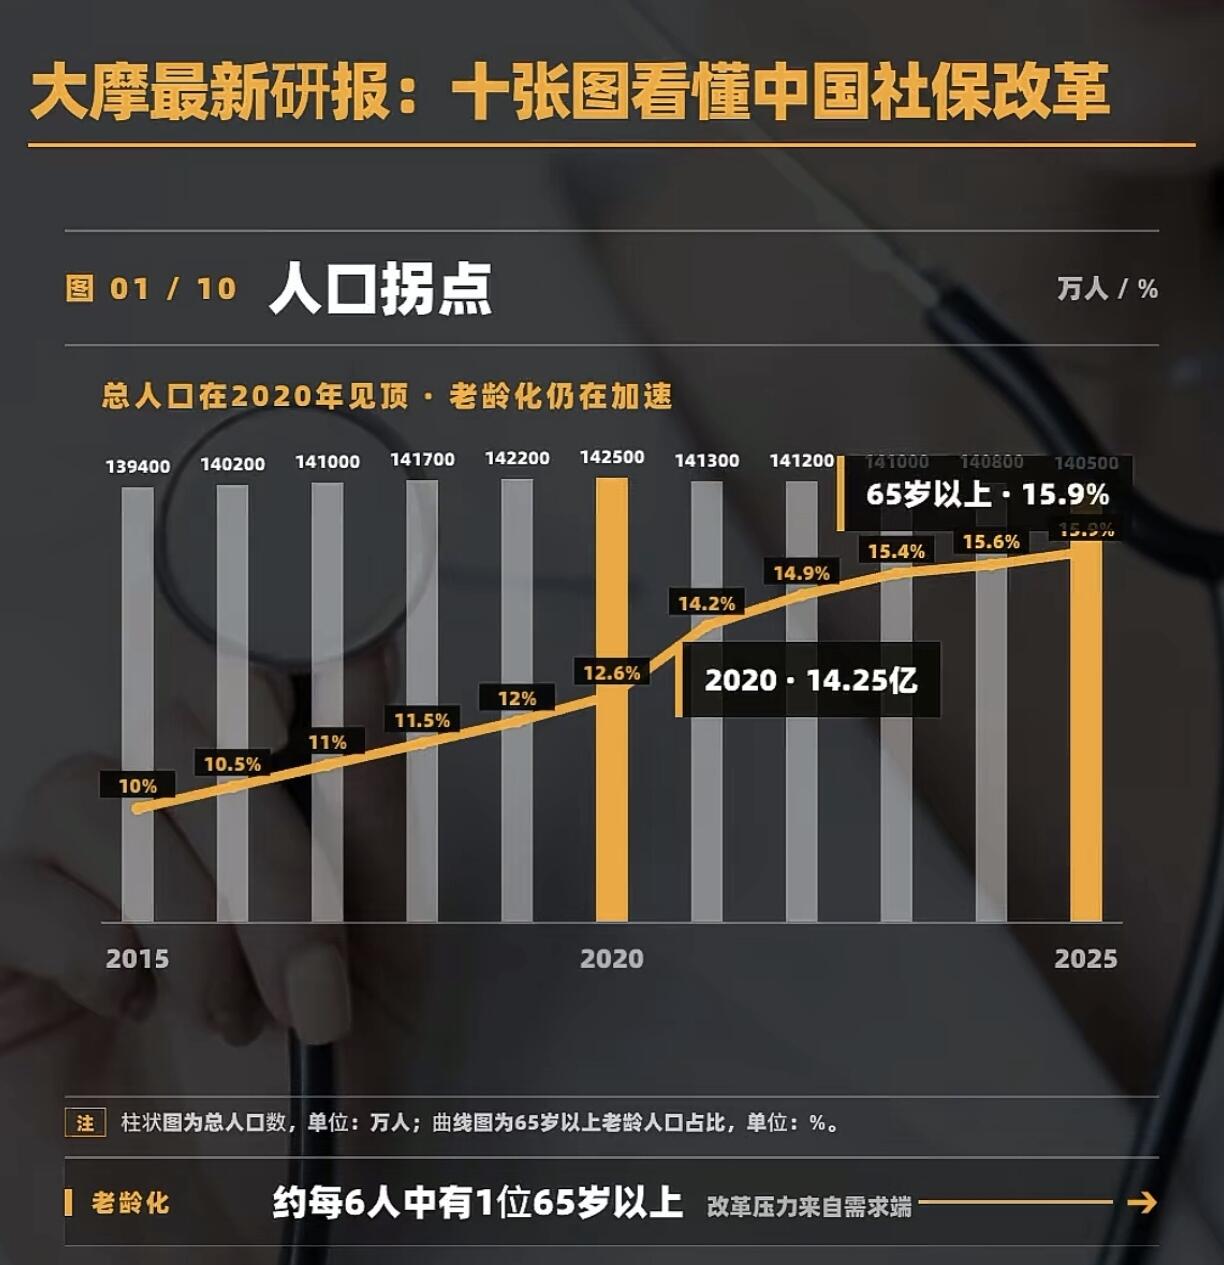
#### 医保个人账户:从“个人零钱”到“家庭基金”的价值跃迁
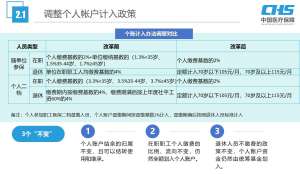
在医疗保险领域,2026年的改革展望标志着“门诊共济”保障机制的全面成熟。过去,职工医保个人账户的资金主要来源于个人缴费和单位缴费的一部分,这笔钱被视为“私有财产”,只能用于个人在药店买药或门诊支付。这种模式导致了严重的结构性矛盾:年轻健康人群账户资金大量沉淀,而年老多病人群账户资金捉襟见肘,甚至出现“有病的不够用,没病的不能用”的尴尬局面。
现在的改革逻辑,是将单位缴费部分从个人账户中“剥离”,全部划入统筹基金。这看似是个人账户的“缩水”,实则是资金效能的“搬家”。这笔资金被汇聚成一个更大的“公共水库”,用于建立普通门诊统筹报销制度。这意味着,以前看门诊主要靠自己刷卡里的钱,现在看门诊可以像住院一样按比例报销,且报销比例向退休人员倾斜。这种“权益置换”极大地提升了医保基金的使用效率,解决了老年人和慢病患者的实际负担。
更令人振奋的展望在于“家庭共济”的全面普及与跨省互通。随着2024年底启动的跨省共济试点在2026年的深入推广,个人账户的“家庭属性”被彻底激活。通过绑定家庭成员,个人账户的余额不仅可以支付配偶、父母、子女的医疗费用,甚至可以在跨省异地就医时直接使用。这一突破打破了地域和家庭的界限,让沉睡的资金流动起来,真正实现了“一人参保,全家受益”的家庭健康账户规划。
#### 养老金个人账户:从“单一支柱”到“多元配置”的战略升级
与医保的“共济”逻辑不同,养老金个人账户的展望更侧重于“积累”与“增值”的多元化。作为养老保险体系的“第三支柱”,个人养老金制度在2024年底全面推广后,至2026年已进入深化发展的关键期。
目前的展望显示,养老金个人账户正在从单一的“国家账本”向“个人资产组合”转变。传统的城镇职工基本养老保险个人账户,虽然强制储蓄,但面临着投资渠道有限、收益率波动等挑战。而新推行的个人养老金制度,实行完全积累制,每年12000元的缴费上限配合税收优惠政策,为参保人提供了一个更具灵活性的补充养老渠道。
未来的核心看点在于“投资功能的激活”。政策层面正在鼓励金融机构丰富个人养老金产品供给,从储蓄存款、理财产品到商业养老保险、公募基金,参保人拥有了更多的自主选择权。这种转变旨在解决传统个人账户“空账”运行或收益跑输通胀的痛点,通过市场化运作实现资金的保值增值。虽然目前税收优惠对不同收入群体的激励效果仍有待平衡,但“早存多省、长投多得”的复利效应已成为社会共识。
#### 结语:构建更有温度的社会保障共同体
综合来看,2026年个人账户的展望图景,是一幅“有舍有得”的民生画卷。在医保领域,我们舍弃了部分账户资金的“所有权”幻觉,换来了更强大的门诊报销权益和家庭共济的温情;在养老领域,我们打破了单一依赖基本养老的惯性,迎来了自主规划、多元投资的资产增值时代。
这场变革要求我们转变观念:个人账户不再是一个封闭的存钱罐,而是一个连接家庭、连接社会、连接未来的枢纽。对于个人而言,主动了解门诊报销政策、完成家庭共济绑定、合理规划个人养老金缴存,是享受这一轮改革红利的最佳方式。从“我”的账户到“我们”的保障,这正是中国社会保障制度走向成熟与公平的必由之路。
- 上一页 中老年人群如何安全进行便捷居家健身?
- 下一页 从HIS系统分析看数字化医疗的未来
-
个人账户报告推动医疗行业转型升级
2026.11.20 -
深度解读个人账户技术的核心内容与影响
2026.11.19 -
深度解读个人账户总结的核心内容与影响
2026.11.18 -
个人账户式改革力度空前
2026.11.17