深度解读个人账户型的核心内容与影响
### 深度解读个人账户型的核心内容与影响
随着社会保障体系的不断演进,“个人账户”已不再仅仅是一个简单的资金存储单元,而是演变为连接个人、家庭与社会资源的枢纽。无论是医保个人账户的“家庭共济”,还是个人养老金制度的“第三支柱”建设,这一机制正在重塑我们对财富管理和风险保障的认知。
本文将深入剖析个人账户型的核心内容,解读其背后的政策逻辑与深远影响。
#### 一、 医保个人账户:从“个人独享”到“家庭共济”
医保个人账户的改革是近期公众关注的焦点,其核心变化在于打破了资金使用的地域和人员限制,极大地提升了账户资金的利用效率。
**1. 使用范围的四类划分**
目前的个人账户使用范围已明确分为四类,形成了一个从个人到家庭、从省内到跨省、从医疗到缴费的完整闭环:
- **本人专属消费**:这是最基础的功能,涵盖在定点医院产生的挂号费、诊查费、处方药费等。
- **近亲属省内共济**:参保人可以使用账户余额为家庭成员(如父母、配偶、子女)支付在省内就医的医药费用。
- **跨省全家庭共济**:这是2026年实施的重大突破。参保人可以在线绑定异地亲属,让他们在就医时直接使用个人账户额度。这一举措彻底解决了异地就医结算的痛点,让“钱随人走”成为现实。
- **代缴亲属保费**:账户余额可用于代缴亲属的居民医保保费,进一步减轻家庭现金流负担。
**2. 严管与盘活并举**
在放宽使用范围的同时,监管也在收紧。个人账户**严禁**用于保健品、健身产品、生活用品等非医保类消费。此外,常规情况下账户资金**无法提取现金**,仅在出国定居、身故等特定极端情况下方可支取。
**3. 操作建议**
为了有效盘活闲置资金,建议参保人主动绑定异地家庭成员,开启跨省共济功能,并优先使用账户余额支付日常医疗费用。查询余额和明细也非常便捷,通过国家医保服务平台APP或当地官方小程序即可随时掌握资金动态。
#### 二、 个人养老金账户:构建养老“第三支柱”
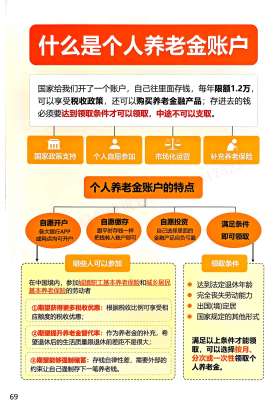
如果说医保账户关注的是当下的健康保障,那么个人养老金账户则着眼于未来的生活质量。作为政府政策支持、市场化运营的补充养老保险制度,它被称为养老保障的“第三支柱”。
**1. 核心优势:税收优惠与长期增值**
参加个人养老金主要有两大红利:
- **短期税收优惠**:缴费环节享受税前扣除,每年最高额度为**12000元**。这意味着,对于缴纳个税的人群,存入这笔钱可以直接降低当年的应纳税所得额。投资收益暂不征税,领取时仅按3%的低税率缴纳个税。
- **长期保值增值**:账户资金实行完全积累,参加人可自主购买储蓄存款、理财产品、商业养老保险、公募基金和国债等金融产品。通过长期复利效应,实现资产的保值增值,为退休后增加一份可观的收入来源。
**2. 账户管理与领取**
参加人需要开立两个账户:信息账户(管理身份权益)和资金账户(缴费与扣税)。这两个账户通常可以通过商业银行渠道一次性开立。
关于领取,政策设定了严格的门槛。通常在达到领取基本养老金年龄、完全丧失劳动能力、出国定居等情况下方可申请。领取方式灵活,可选择按月、分次或一次性领取,资金将发放至本人的社保卡银行账户。
#### 三、 账户资金的价值:计发月数与继承规则
无论是职工养老还是居民养老,个人账户的余额直接关系到退休后的待遇。这里涉及一个关键概念——**计发月数**。
**1. 计发月数的影响**
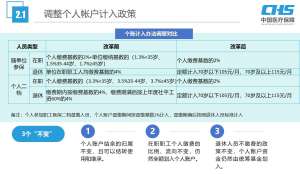
个人账户养老金的计算公式为:个人账户累计储存额 ÷ 计发月数。
- **居民养老**:通常统一为60岁退休,计发月数为139个月。
- **职工养老**:计发月数与退休年龄挂钩。例如,50岁退休为195个月,60岁退休为139个月。
- **延迟退休的影响**:随着法定退休年龄的逐步延迟,计发月数会相应减小。例如,延迟3个月退休,计发月数可能从195变为193.8。分母变小,意味着每月领取的个人账户养老金会更多。
**2. 继承规则**
这是一个常被误解的知识点。如果参保人身故,个人账户中的余额(包括本金和利息)是可以依法继承的。如果退休后领取的月数未达到计发月数(例如60岁退休领了5年就去世),剩余的钱会退还给继承人;如果领取的月数超过了计发月数,虽然个人账户余额已为零,但国家会继续按原标准发放个人账户养老金,直至终身。
#### 四、 理性看待:谁不适合参加个人养老金?
虽然个人养老金政策利好明显,但并非适合所有人。在开户前,建议进行理性评估:
1. **未达个税起征点人群**:如果年收入扣除各项免税额度后应纳税所得额为零,参加个人养老金无法享受退税优惠。且取出时还需缴纳3%的个税,这在经济上是不划算的。
2. **资金流动性要求高的人群**:个人养老金账户具有极强的封闭性。如果你无法确保在退休前不动用这笔资金,或者近期有购房、结婚等大额支出计划,建议谨慎参加,以免资金被长期锁定影响生活周转。
#### 结语
“个人账户型”机制的深化,标志着我国社会保障体系正从粗放式管理向精细化、人性化转变。医保账户的“家庭共济”让亲情在制度中升温,个人养老金的“税收递延”让未来在规划中清晰。
对于个人而言,理解这些规则、用好这些政策,不仅是管理财富的智慧,更是对家庭责任的担当。建议大家在政策红利期内,结合自身情况,科学配置,让账户里的每一分钱都发挥出最大的保障效能。
- 上一页 便捷健身训练的装备选择指南
- 下一页 从EMR系统预测看数字化医疗的未来
-
个人账户报告推动医疗行业转型升级
2026.11.20 -
深度解读个人账户技术的核心内容与影响
2026.11.19 -
深度解读个人账户总结的核心内容与影响
2026.11.18 -
个人账户式改革力度空前
2026.11.17