个人账户市场推动医疗行业转型升级
### 个人账户市场推动医疗行业转型升级
长期以来,中国医疗保障体系中的“个人账户”常被视作一个封闭的资金蓄水池,其功能局限于简单的门诊购药支付。然而,随着2026年医保改革的全面深化以及商业健康险政策的破冰,这一沉寂多年的账户正在被重新定义。从单纯的“看病钱”进化为可跨省共济的家庭健康基金,再到打通购买商业保险的支付通道,个人账户市场的激活正在引发一场深刻的医疗行业转型升级。这不仅重构了支付端的逻辑,更在需求侧倒逼医疗服务、医药创新及保险生态向高质量发展迈进。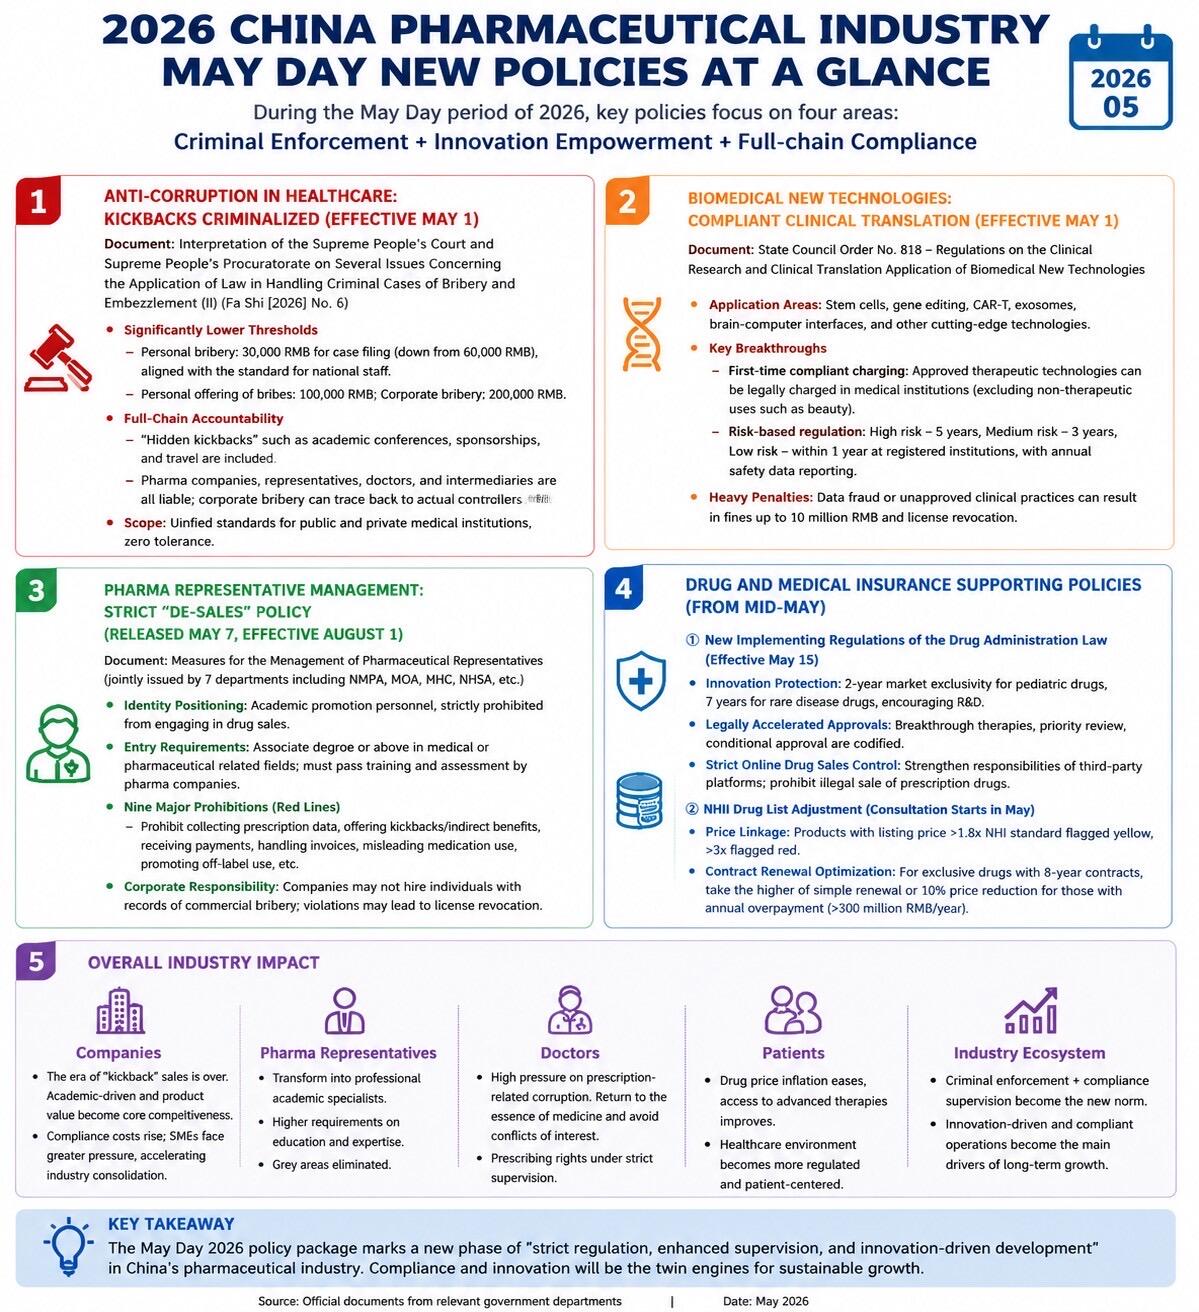
#### 支付端重构:从“个人私有”走向“社会共济”
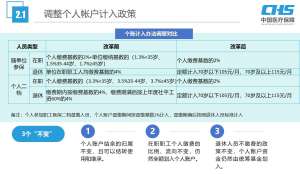
个人账户市场的转型首先体现在资金属性与使用效率的根本性变革上。过去,大量医保资金沉淀在健康人群的个人账户中“沉睡”,而患病群体却面临资金不足的窘境。2026年的改革通过“门诊共济”机制,将单位缴费部分全部划入统筹基金,虽然表面上减少了每月划入个人账户的金额,但实际上极大地扩充了统筹基金的“大池子”,提升了门诊报销比例和覆盖面。
更具革命性的是“医保钱包2.0”概念的落地。个人账户资金不再局限于本人使用,而是实现了跨省给近亲属使用的“家庭共济”。这一转变打破了地域与个体的壁垒,盘活了存量资金,使其流向真正有医疗需求的家庭成员。同时,支付场景的规范化——如定点药店全面纳入门诊统筹、严格剔除保健品等非医疗支出——迫使个人账户资金更精准地流向临床治疗与刚需药品。这种支付端的“腾笼换鸟”,为医疗行业提供了更稳定、更聚焦的支付来源,减少了无效资金在非医疗领域的空转。
#### 需求侧升级:唤醒“沉睡资金”撬动多层次保障
个人账户市场的开放,为商业健康保险行业打开了一个万亿级的支付入口。长期以来,商业健康险面临“叫好不叫座”的尴尬,居民虽有购买意愿,但往往受限于现金流压力。随着上海等地率先试点允许使用医保个人账户历年结余购买商业健康险,这一局面被彻底打破。
这种“零现金”支付模式极大地降低了居民购买商业保险的痛感,将医保卡中闲置的“死钱”转化为了保障未来的“活钱”。对于保险行业而言,这意味着获客门槛的降低和资金规模的扩大;对于医疗行业而言,商业健康险的扩容意味着创新药械、高端诊疗服务有了除基本医保之外的“第二支付方”。当个人账户资金能够顺畅地流入商业保险,再由商业保险支付给医疗机构,一条“医保+商保”的复合支付链条便由此形成,有效缓解了医院因医保控费而面临的运营压力,也为患者使用高昂的创新疗法提供了经济支撑。
#### 供给侧转型:倒逼医疗回归临床价值
个人账户市场的变革,最终将压力与动力传导至医疗服务的供给侧。随着门诊统筹的全面实施和药店纳入统筹管理,患者的就医购药行为发生了显著改变。过去依赖个人账户余额随意购买辅助用药、保健品的行为受到限制,取而代之的是对门诊报销资格的严格审核与对诊疗效果的更高要求。
这迫使医疗机构和医药企业必须加速转型。一方面,医院需要提升门诊诊疗能力,优化分级诊疗体系,以承接门诊共济带来的患者回流;另一方面,药企必须摒弃“带金销售”和“万金油”药品的开发策略,转而聚焦于具有明确临床价值的创新药和急需药。因为只有在严格的医保与商保支付白名单中占据一席之地,产品才能获得市场的准入证。
综上所述,个人账户市场的转型并非简单的资金划转,而是一场涉及支付逻辑、保障结构与产业生态的系统性重塑。它通过提高资金使用效率、打通商保支付路径,成功地将医疗保障从单一的“疾病治疗”推向了全生命周期的“健康管理”。在这场变革中,医疗行业正逐步告别粗放式增长,向着以临床价值为导向、以多层次支付为支撑的高质量发展模式加速奔跑。
- 上一页 坚持便捷普拉提90天,身材变化有多大?
- 下一页 HIS系统前景正在重塑医疗行业格局
-
个人账户报告推动医疗行业转型升级
2026.11.20 -
深度解读个人账户技术的核心内容与影响
2026.11.19 -
深度解读个人账户总结的核心内容与影响
2026.11.18 -
个人账户式改革力度空前
2026.11.17