2026年个人账户化展望与应对建议
2026年“个人账户化”的核心不是“取消个人账户”,而是医保个人账户从“个人存钱罐”转向“家庭共济+门诊统筹”,养老个人账户从“名义记账”转向“长期可持续积累”。对个人来说,影响最直接的是医保,其次是个人养老金和灵活就业养老安排。
医保个人账户:2026年变化最明显
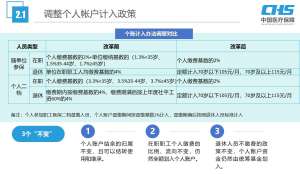
1. 在职职工:个人账户入账减少,但门诊报销增强
改革后,在职职工个人账户通常只按个人缴费的2%划入,单位缴费不再划入个人账户,而是进入统筹基金,用于提升门诊报销待遇。
所以“到账变少”不等于福利缩水,而是资金用途从“个人余额”转向“门诊统筹保障”。经常看门诊、有慢病的人,整体受益更明显。
2. 退休人员:划入方式更趋定额化、公平化
退休人员个人账户不再简单按养老金比例划入,多地改为按年龄、地区定额划入。高养老金退休人员可能感觉返钱减少,但高龄老人和经常就医人群往往更稳定。
3. 家庭共济全面放开,跨省共济正在落地
2026年医保钱包2.0版已推进跨省共济,个人账户余额可按规定用于支付近亲属在定点医药机构的个人负担费用,也可用于代缴城乡居民医保、长期护理保险缴费。
但要注意:共济是“用你的余额帮家人付自付部分”,不是把医保卡借给他人冒名就医,后者属于违规使用医保基金。
4. 药店买药进入“白名单”管理
2026年起,各地逐步统一定点零售药店个人账户支付范围。药品、医疗器械、医用耗材、检测试剂等医疗相关项目可按规定使用;保健品、日用品、化妆品、按摩仪、食品等不能刷医保个人账户。养老个人账户:短期不会“统一变现”,但长期压力在上升
职工养老保险个人账户目前仍按制度运行,不会像某些传言那样简单“取消并清零”。但精算研究显示,随着老龄化加深,个人账户基金未来存在超支压力,计发月数、记账利率、待遇调整机制都可能继续优化。
对个人而言,这意味着不能只依赖基本养老金,需要更早建立“第二、第三支柱”意识。
个人养老金:开户多、缴存少,适合有税优空间的人
个人养老金账户目前仍是每年最高12000元,采用EET税优模式。对缴纳个税的中高收入群体有一定节税价值;但对不缴个税或税率较低的人群,吸引力有限,且资金封闭运行、提取条件较严。
所以它不是“人人必买”,更适合作为长期养老补充工具。
个人应对建议
医保账户这样做更划算
在职职工:确认每月个人账户是否按缴费基数2%划入,关注当地门诊统筹起付线和报销比例。
退休人员:核对个人账户定额划入标准,慢病患者尽快完成门诊慢特病认定。
有家庭医疗支出的人:通过国家医保服务平台APP开通家庭共济,盘活闲置余额。310药店买药:只刷白名单内医疗相关项目,避免违规使用。12异地就医:提前办理备案或使用承诺制备案,减少垫资和跑腿。
养老账户这样规划更稳
有稳定个税收入者:可评估个人养老金节税效果,优先选择低费率、长期稳健产品。2灵活就业者:关注职工医保缴费档次选择,以及城乡居民医保是否可用亲属个人账户代缴。3所有人:不要把基本养老金当作唯一来源,尽早配置商业养老、健康险或长期护理险。
警惕谣言:医保个人账户不会“余额清零”,个人账户结余仍归个人所有,可结转、可继承。
-
个人账户报告推动医疗行业转型升级
2026.11.20 -
深度解读个人账户技术的核心内容与影响
2026.11.19 -
深度解读个人账户总结的核心内容与影响
2026.11.18 -
个人账户式改革力度空前
2026.11.17