个人账户大全对普通患者意味着什么?
个人账户大全对普通患者意味着什么
一句话总纲:医保个人账户大全(医保钱包 / 个人账户全景),不只是查余额,是把你的医保资金、就诊结算、家庭共济、异地使用、健康消费整合在一起;对普通患者,它是家庭医疗小金库、费用台账、保障工具包,但要分清:个人账户是 “自付资金”,不等于报销额度光明网卫生...。
说明:这里指医保官方个人账户全景服务(医保钱包 2.0),不是第三方记账工具。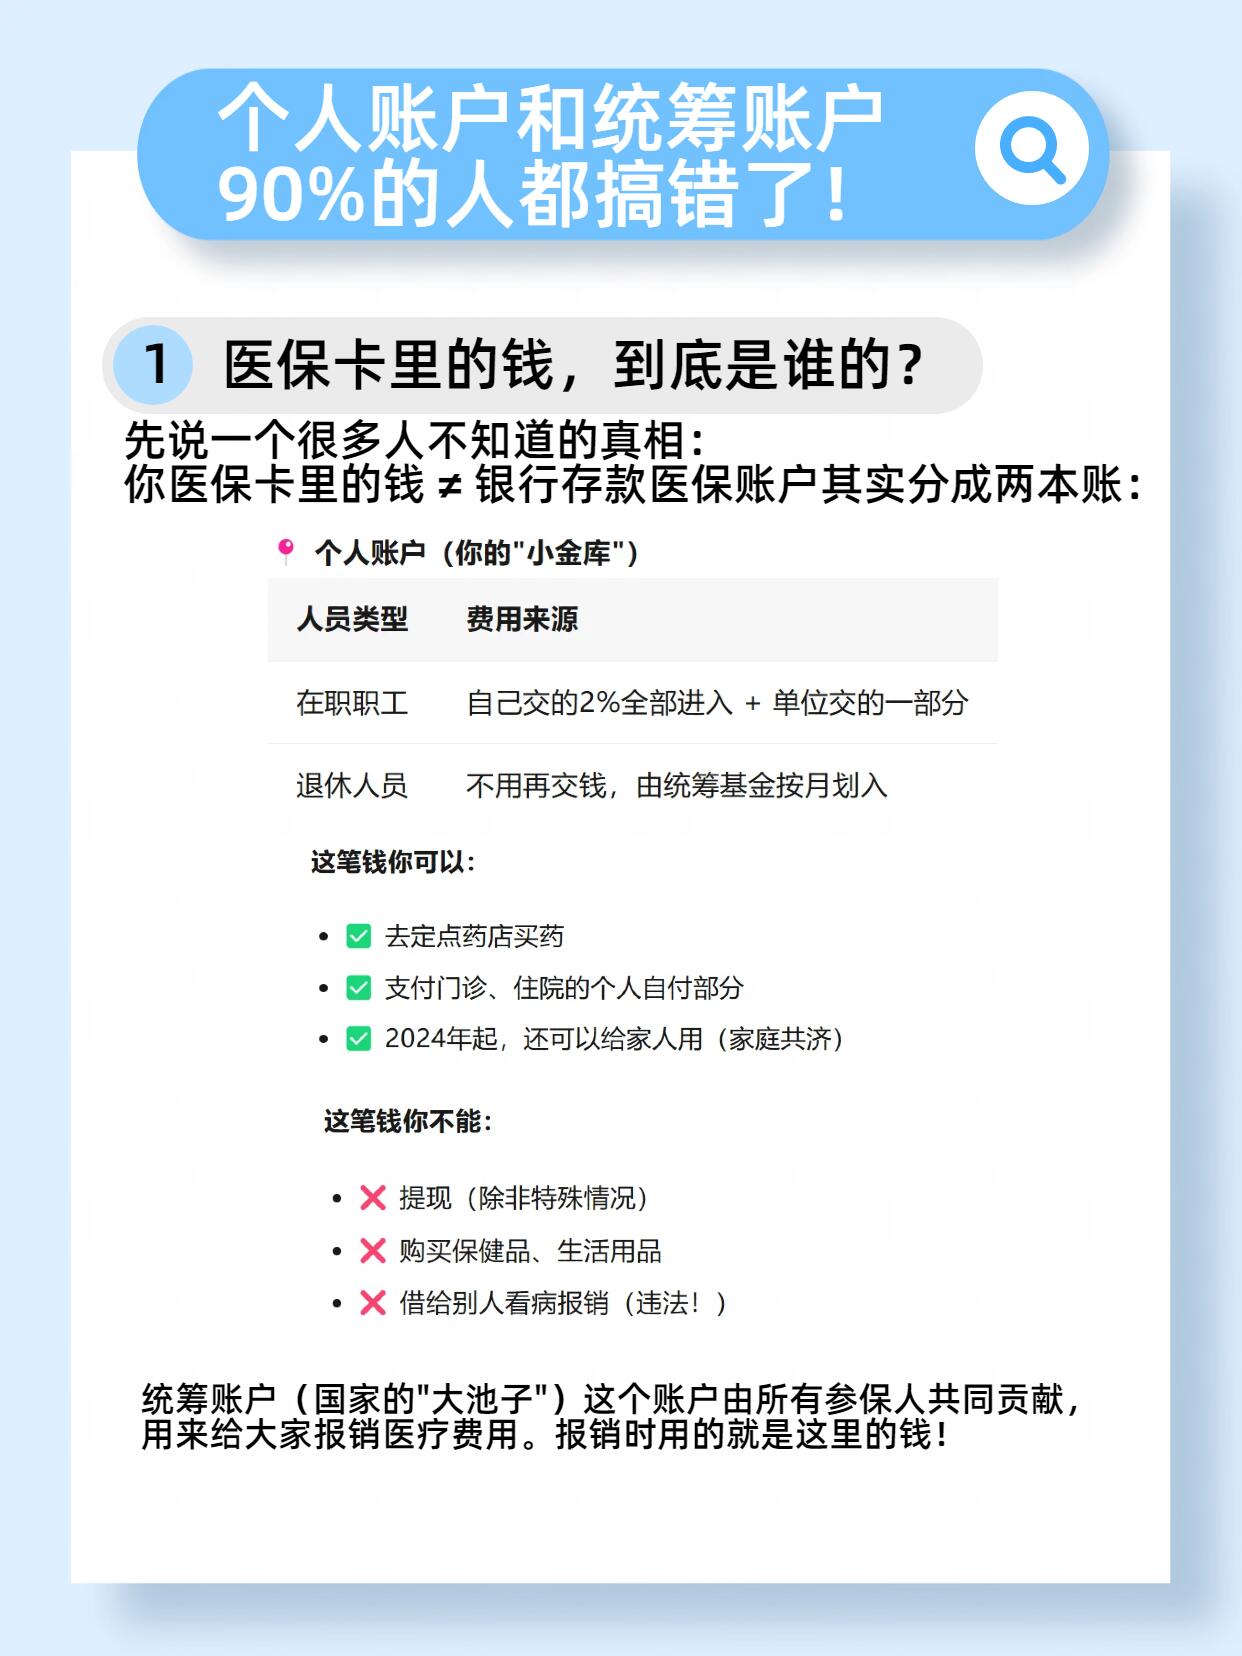
一、对你最直观的 5 个现实意义
1. 资金归属清晰:里面的钱,属于你,结余可以累积、结转
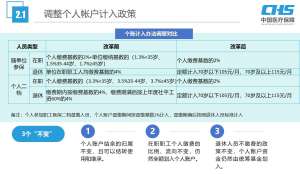
个人账户余额是归个人的钱,不会清零、跨年滚存;改革后很多人当期划入变少,但历史结余全部保留。它的定位:用来付自付部分,不是统筹报销。门诊统筹报销是另外一套,账户没钱,照样可以享受门诊统筹报销,只是自付部分要掏现金新华网。适合慢病、长期复诊、经常买药的患者:相当于一笔稳定的医疗备用金。
2. 从 “自己用” 升级成家庭互助(最大红利)
绑定家庭共济之后,你的个人账户余额,可以给已经参保的配偶、父母、子女、近亲属,用来支付:定点医院自付医药费、定点药店药品 / 医用耗材、部分地区缴纳居民医保、长护险个人缴费晋城市人民...。 2026 年核心变化:跨省共济全国落地,异地养老、分居家庭,不用来回转账,线上绑定额度,家人异地看病买药直接用你的个账额度结算(钱不实际划走,是虚拟额度管控)新华网。 重点:钱可以共济,医保报销资格不能共用,家人必须自己有医保,走自己的报销,只是自付部分刷你的账户。
3. 全场景支付,覆盖日常小病、慢病长期管理
可使用场景:
门诊挂号、检查、化验、药品的个人自付部分
药店购买医保目录内药品、医用耗材、血糖仪、敷料等
住院结算时,医保报销之后,剩余自付费用
多地支持:用个人账户买本地惠民保、合规体检(各地规则不一样)光明网卫生... 对慢病患者(高血压、糖尿病、心血管病):长期开药、复查,优先走个人账户,减少现金支出。
4. 一本完整的医疗账本,方便复盘、控费、就医管理
个人账户大全可以看到:每一笔支出、购药记录、门诊结算、共济记录、额度使用明细。好处:
长期慢病患者,能看清一年药费、检查费大概多少,提前规划;
核对收费,发现异常扣费、重复结算;
给家人做健康支出台账,方便搭配商业保险、惠民保。
5. 异地就医配套工具,和异地报销配合使用
异地就医备案之后,统筹基金负责报销,自付部分可以直接刷个人账户(开通共济后,家人异地也能用)。解决很多随迁老人的痛点:老人居民医保异地看病,子女职工医保个人账户可以分担自付费用。
二、普通患者必须看懂的边界(很多人容易踩坑)
个人账户不能直接报销:统筹基金才是报销,个人账户只付报销剩下的自付段。
不是无限随便花:仅限定点机构、合规医疗相关;不能取现(少数地区退休特殊政策除外)、不能买非医保商品。
共济是自愿授权,可以设额度、随时解绑,避免额度被无节制使用;额度用完,就不能再扣,不会透支。
改革后划入变少≠待遇变差:单位缴费不再全部划入个人账户,资金转入门诊统筹,更多普通人门诊可以享受报销,尤其适合经常看门诊的老人、慢病患者;很少看病、只攒钱买药的人,会感觉当期入账变少新华网。
不能替代大病保障:个人账户额度有限,遇到大病、高额住院,主要依靠统筹、大病保险、惠民保。
三、两类患者感受差异很大
✅ 慢病、经常门诊、家里老人孩子多的家庭:收益明显,家庭共济盘活资金,减少现金压力,是低成本家庭医疗缓冲。 ✅ 年轻、很少看病、很少买药的参保人:账户主要是一笔沉淀备用金,平时用得少,核心价值留给以后生病、给家人使用。
-
个人账户报告推动医疗行业转型升级
2026.11.20 -
深度解读个人账户技术的核心内容与影响
2026.11.19 -
深度解读个人账户总结的核心内容与影响
2026.11.18 -
个人账户式改革力度空前
2026.11.17