专家门诊统筹正式落地,惠及亿万群众
专家门诊统筹正式落地,惠及亿万群众
主线:专家门诊统筹落地,核心是把三级医院专家门诊、专科复诊、疑难病随访这类高频高价门诊费用纳入医保统筹报销,打破过去专家号大多只能刷个人账户、报销门槛高的痛点。在方便群众看专家的同时,配合分级诊疗规则,引导合理就医,对慢病、疑难病家庭减负效果尤其突出。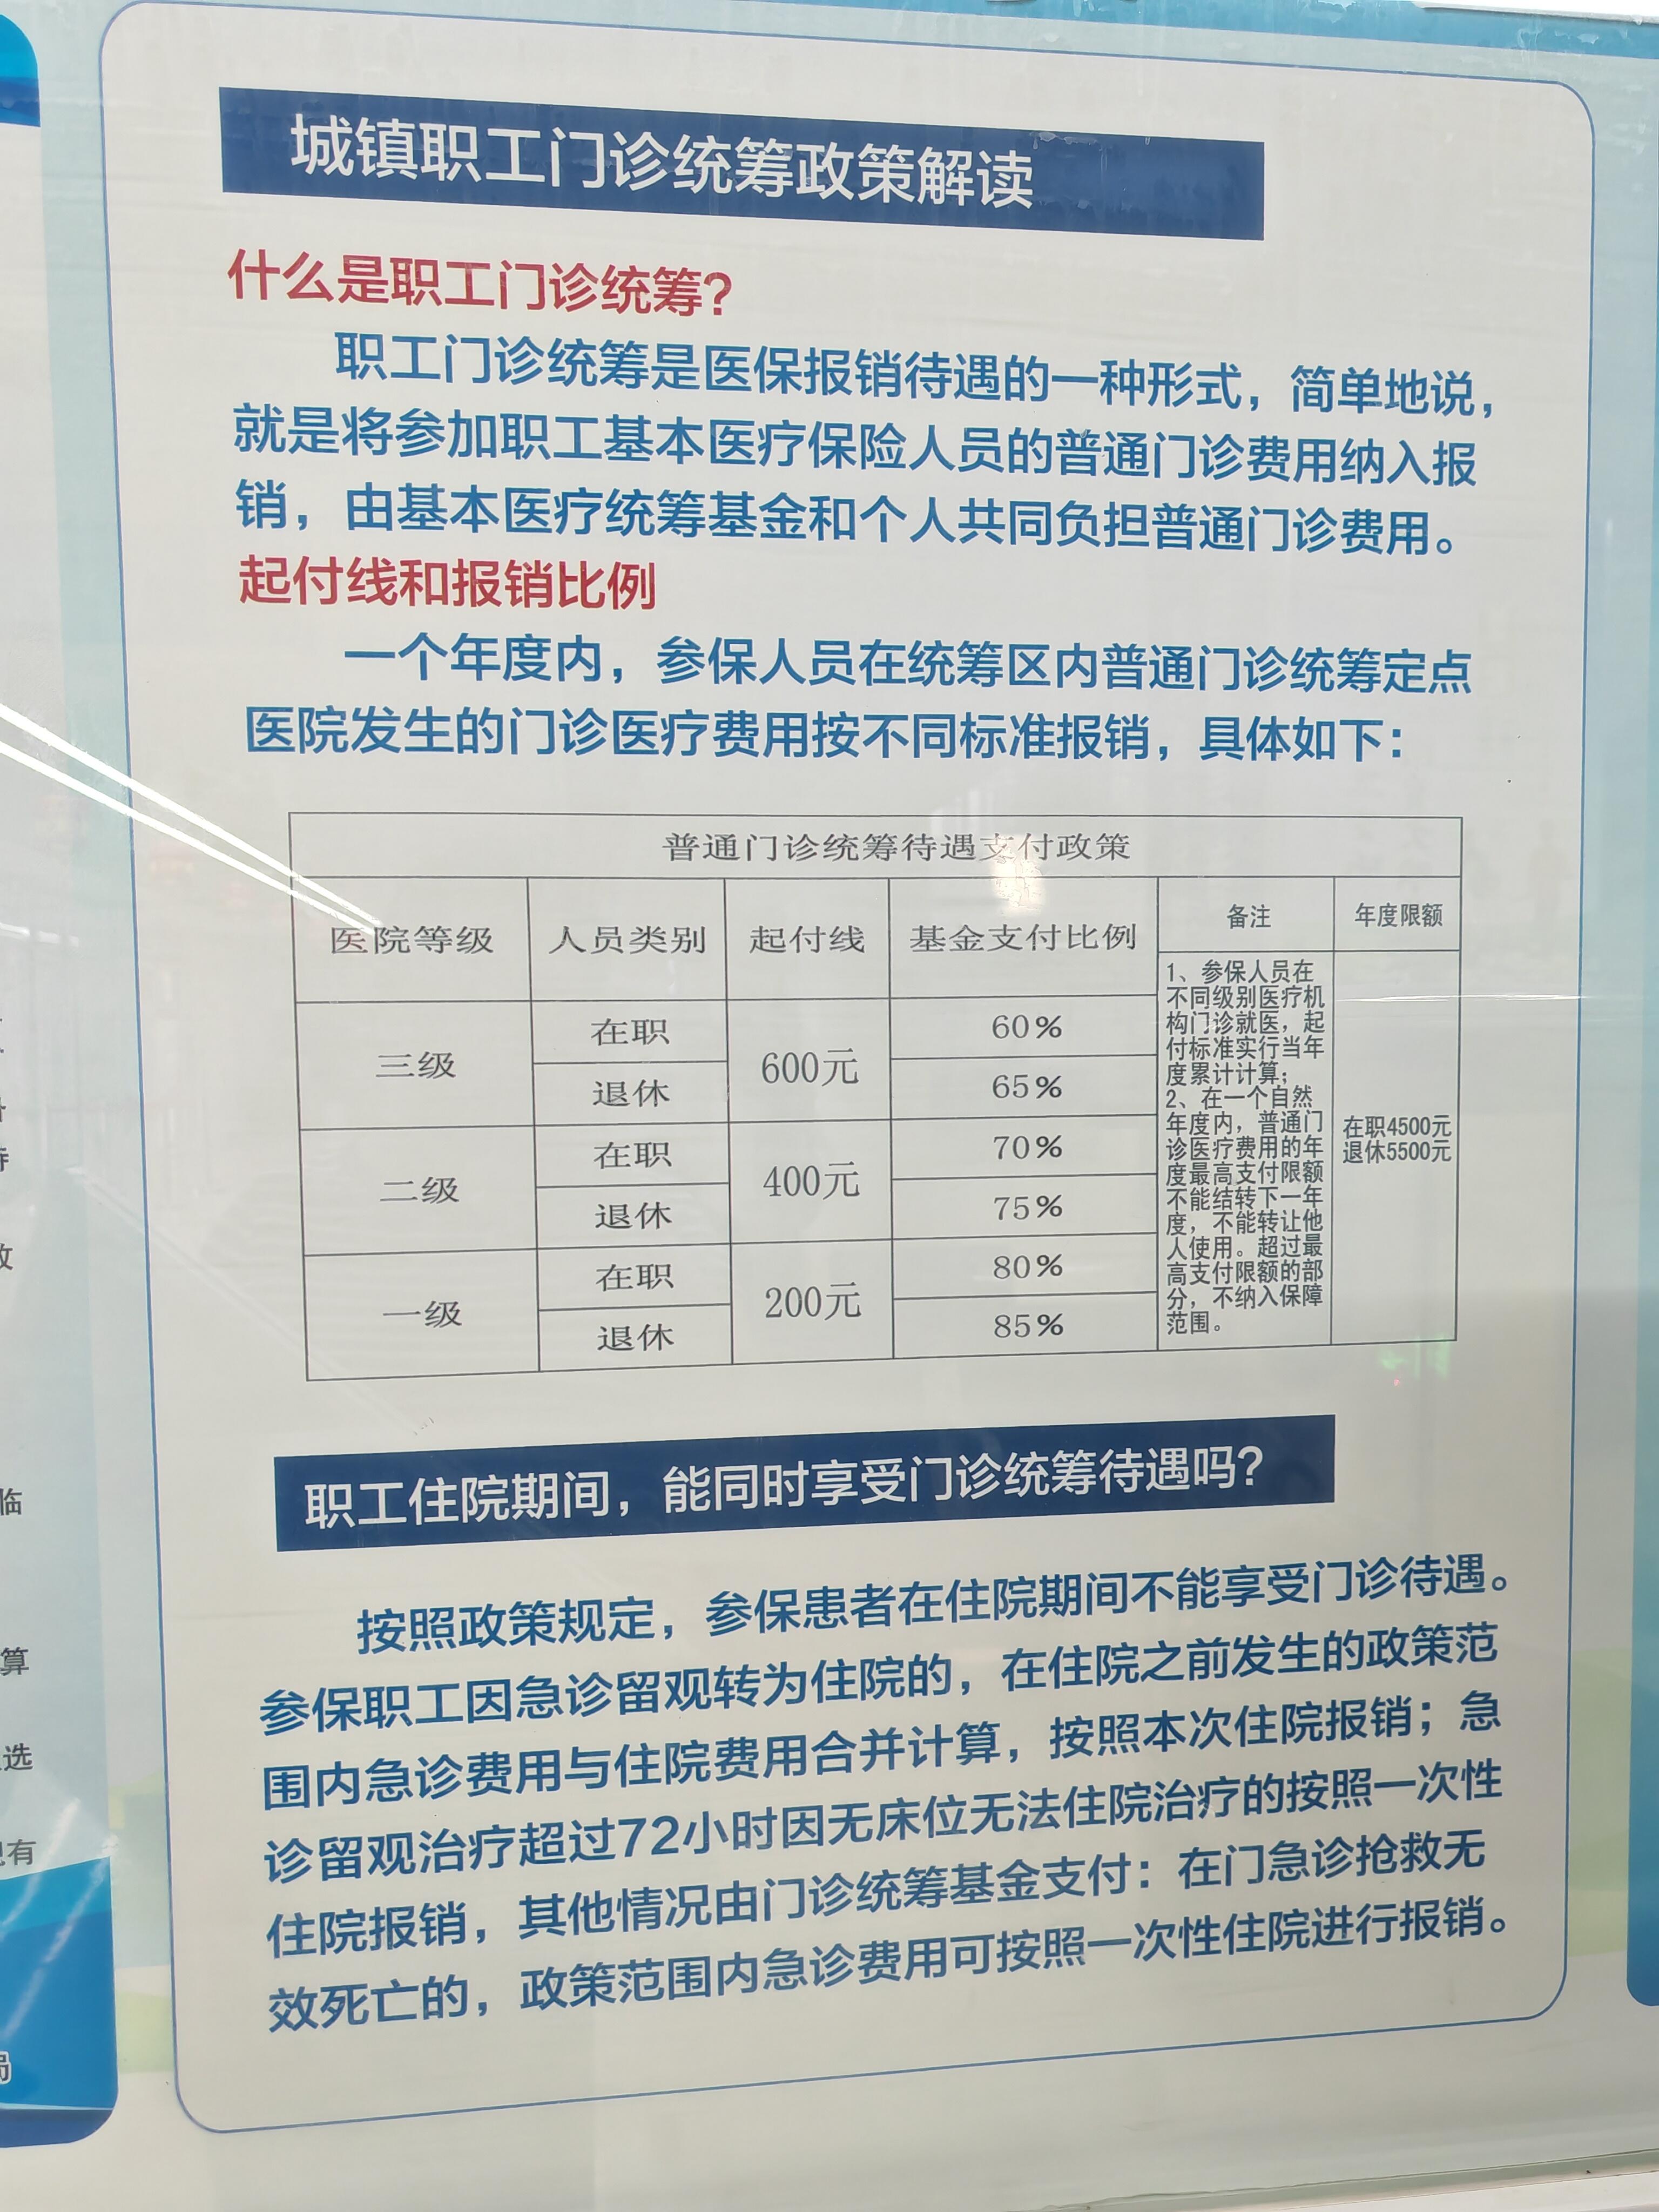
一、政策核心变化
以往很多地区普通门诊统筹只覆盖基层卫生院,到大医院挂专家门诊,诊疗费、检查开药大多只能消耗医保个人账户余额,统筹基金不参与报销。
新政落地之后,符合条件的定点医院专家门诊,在年度起付线、封顶额度之内,合规范围内的药品、检验、诊疗费用,按照统一比例纳入统筹报销,退休人员、慢病群体还会有适度倾斜。同时配套转诊机制,很多地区设置差异化报销比例:基层首诊、向上转诊的专家门诊,报销待遇更优;直接盲目到大医院挂专家号,报销比例会有所降低,引导分级就诊。
待遇覆盖范围以疑难病复诊、慢病专科随访、术后复查为主,不是所有专家门诊全部无差别报销,各地会明确排除美容、体检等非治疗类项目。
二、直接给群众带来的利好
对于患有慢性病、需要长期定期找专家复诊的人群,减负感受最明显。高血压、糖尿病、肾病、风湿、肿瘤术后这类人群,一年多次专家复诊,叠加化验、用药,长期累积支出很高,统筹报销之后,自付压力明显下降。
减少 “小病不敢找专家、大病反复自费” 的两难。很多患者担心个人账户余额不够,明明病情复杂,硬扛或者只在基层简单开药,耽误调整方案;现在有统筹兜底,有需要的时候,更愿意及时找专科专家评估。
异地就医的参保人,只要完成备案,符合规则的专家门诊也可以直接联网结算,不用先垫付再跑腿回参保地报销。
三、对医疗行业带来的改变
就医结构会逐步优化。政策鼓励基层首诊、转诊通道打通,家庭医生评估之后,再向上转诊专家,专家资源留给真正有疑难需求的患者,缓解专家号一号难求的拥挤问题,减少优质专家资源被普通常见病占用。
医院的门诊诊疗、随访体系随之调整,更多专科建立长期复诊管理,和 EMR 电子病历、慢病随访系统联动,形成连续诊疗链条,推动从一次性看病,转向长期疾病管理。
医保监管同步升级,重点核查专家门诊的诊疗合理性,杜绝虚开检查、过度开药、无指征挂专家号套取统筹基金的行为。
四、大家容易踩的误区
误区一:只要挂上专家号,所有花费都能报销。
专家门诊统筹有起付线、年度封顶线,自费药、自费耗材不在报销范围,各地报销比例、准入专科清单不一样,就诊前可以提前查询当地规则。
误区二:以后看病直接去大医院挂专家更划算。
待遇设计鼓励转诊。未经基层转诊直接自主挂专家号,报销比例更低,单纯普通常见病,在基层就诊报销力度更大。
误区三:个人账户没用了。
个人账户依旧保留,起付线以内、报销之后的自付部分,依然可以用个人账户支付,余额可以结转、家人共济使用。
误区四:专家门诊统筹等于所有专家号挂号费都报销。
很多地区只报销诊疗过程中的药费、检查费,单纯的挂号服务费是否纳入报销,各地标准不同,不能一概而论。
五、长期意义
这项改革补齐门诊保障的一块短板。过去住院保障比较完善,但疑难病门诊长期看专家的负担,一直是医保保障的薄弱环节。专家门诊统筹,和基层普通门诊统筹、慢特病保障互相配合,形成分层门诊保障体系,推动疑难病 “门诊解决,不用动辄住院”,降低整体就医成本。
它不只是减轻费用负担,也在推动分级诊疗落地,让专家资源用在真正需要的人身上,实现医保基金可持续、群众看病负担下降的平衡。
一句话总结
专家门诊统筹落地,意味着医保门诊保障体系进一步完善。核心红利是疑难病、慢病长期复诊人群的费用减负,同时通过差异化报销引导有序转诊;参保人要读懂转诊规则、起付线和报销范围,用好政策红利,避免盲目挂号。
- 上一页 坚持专家跑步90天,身材变化有多大?
- 下一页 EMR系统行业技术突破助力基层医疗
-
个人账户报告推动医疗行业转型升级
2026.11.20 -
深度解读个人账户技术的核心内容与影响
2026.11.19 -
深度解读个人账户总结的核心内容与影响
2026.11.18 -
个人账户式改革力度空前
2026.11.17