专家医保统筹正式落地,惠及亿万群众
专家解读:医保统筹正式落地,惠及亿万群众
这里所说的医保统筹,核心以职工门诊统筹(门诊共济)为主体,补齐过去 “统筹只管住院、门诊主要靠个人账户”
的制度短板,推动医保从大病兜底,转向门诊小病、慢病长期用药、检查治疗同步保障,是基本医保互助共济属性的回归,直接惠及上亿参保人群。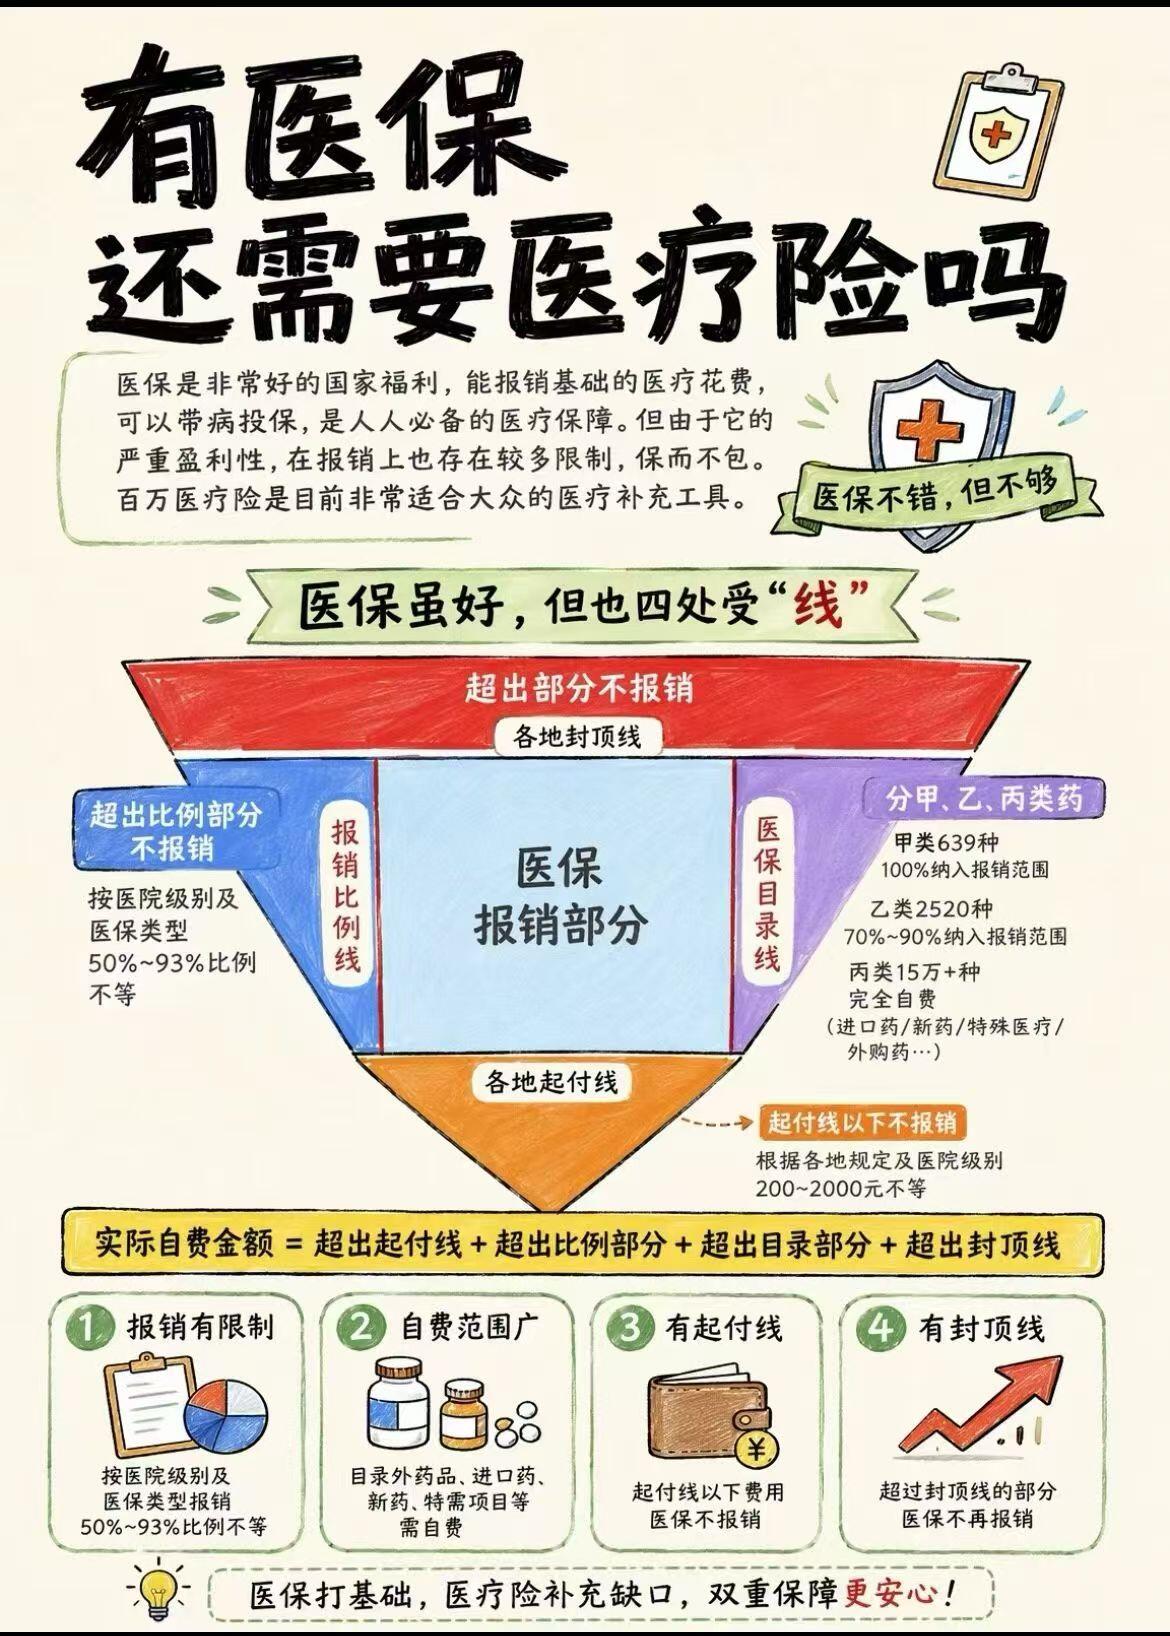
一、改革落地,带来实实在在的变化
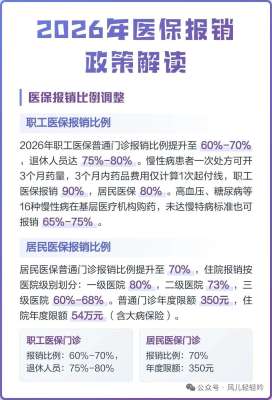
第一,普通门诊费用纳入统筹报销。以往很多地方职工门诊只有个人账户自付,没有统筹报销;改革落地后,在定点医院、合规药店发生的门诊药品、检验、治疗费用,达到起付线之后,统筹基金按比例报销,不再全部自己掏钱。政策普遍向退休老人倾斜,报销比例更高,对高血压、糖尿病等常年跑门诊拿药的慢病群体减负效果最明显国家医疗保...。第二,个人账户实现家庭共济。账户资金不再仅限参保人自用,可以给配偶、父母、子女支付医保范围内医药费、购买医保目录内药品,一家人共用医保资金,提升资金利用效率,减轻家庭整体医疗支出压力国家医疗保...。第三,引导大家优先基层就医。多数地区设置差异化报销规则,社区卫生服务中心、乡镇卫生院报销比例高于大医院,鼓励常见病、慢性病在基层就诊、续方,减少扎堆三甲医院,缓解大医院压力,医疗资源分配更合理,也减少 “小病想方设法住院” 的现象。第四,完善慢特病保障配套。门诊统筹和原有门诊慢特病体系并行,长期慢性病、特殊疾病可以享受更高额度、更高比例的专项报销,和普通门诊分开额度,兼顾日常小病与长期重病管理。
二、底层逻辑:从个人积累,回归互助共济
过去模式,个人账户相当于个人储蓄,健康人群账户不断结余,常年生病、年纪大的人账户很快用光,风险完全由个人承担。医保统筹落地之后,形成 “大数互助” 机制:全体参保人共同形成统筹基金,健康人群的基金,用来帮助门诊频繁就医、慢病长期用药的参保群众。它的本质,就是医保风险共担,弱化个人储蓄属性,强化社会保障属性,契合医保制度设立的初衷中国政府网。
三、哪些群体受益最明显
退休中老年群体:慢病高发、门诊频次高,叠加倾斜报销政策,是受益最大群体,长期药费、复查费用明显下降。慢病长期管理人群:不用再为反复开药、定期检查承担全额费用,利于坚持规范治疗,减少因费用压力中断随访的情况。家庭共济需求人群:职工医保子女账户可以支持父母看病购药,对没有职工医保的老年亲属形成补充支持。普通上班族:感冒、炎症、常规检查这类小额门诊支出,也可以走统筹报销,降低单次就医负担。
四、需要理性认清的边界与常见误区
不是所有门诊花费都无条件报销:各地设有起付线、封顶线,有报销比例限制,不在医保目录内的药品、项目不纳入统筹;各地标准由本省、本市统筹方案决定,存在区域差异。
个人账户划入调整是改革配套,不是福利削减:统筹基金拿出资金承担门诊报销,个人账户划入额度相应调整,短期看账户入账变少,但长期是换取门诊报销权益,多数慢病、高频就诊人群整体更划算。
统筹不代表随便就医:需要在定点医疗机构、定点药店结算,异地门诊需要提前按要求办理异地就医备案,才能正常享受统筹报销。
统筹基金有监管红线,严禁套现、虚开票据、骗保,违规会被追回资金、取消待遇。
五、对医疗和医保行业的长远影响
对群众:推动早诊早治,小病愿意及时到门诊处理,避免拖成重症、大病,从源头降低重病风险。对医疗机构:倒逼基层诊所、社区门诊提升慢病管理、配药服务能力,分级诊疗体系进一步做实。对医保基金:合理分流住院需求,减少不合理住院消耗基金,优化基金支出结构,保障医保长期可持续运行。
六、专家总结
医保统筹落地,是医保普惠性升级的关键一步。它打通门诊保障短板,让亿万参保群众在住院之外,日常看门诊、慢病开药也能享受到医保互助红利,尤其减轻老年人、慢病家庭的长期就医负担。参保人可以提前了解本地起付标准、报销比例、定点范围、异地门诊备案规则,用好家庭共济、基层优先报销等政策;同时理解,这套制度依靠基金平稳运行,需要全社会共同维护,依规就医、合规结算,才能让这项民生红利长期稳定落地。
- 上一页 中老年人群如何安全进行专家居家健身?
- 下一页 没有了
-
专家医保统筹正式落地,惠及亿万群众
2026.10.26 -
医保专家医保目录最新调整,这些变化要知道
2026.10.24 -
2026年专家医保政策展望与应对建议
2026.10.23 -
专家医保改革实施一周年,成效如何?
2026.10.21