EMR系统解析市场规模快速增长
EMR 电子病历系统解析:市场规模快速增长
一句话核心:EMR(电子病历)是院内临床数字化底座,本轮增长不是基础上线,而是向高等级评级、AI 赋能、区域互联互通、医保 DRG/DIP 质控升级的替换与深化周期;公立医院评级驱动 + 医保支付改革 + 基层医疗补短板三重共振,市场从 “有没有” 进入 “好不好、通不通、智不智能” 的阶段。
区分概念:EMR 是单院内临床病历(医嘱、病程、检查检验、诊断);HIS 偏向医院收费、床位、物资运营;EHR 是跨机构互通的电子健康档案,EMR 是
HIS 里面最核心的临床内核。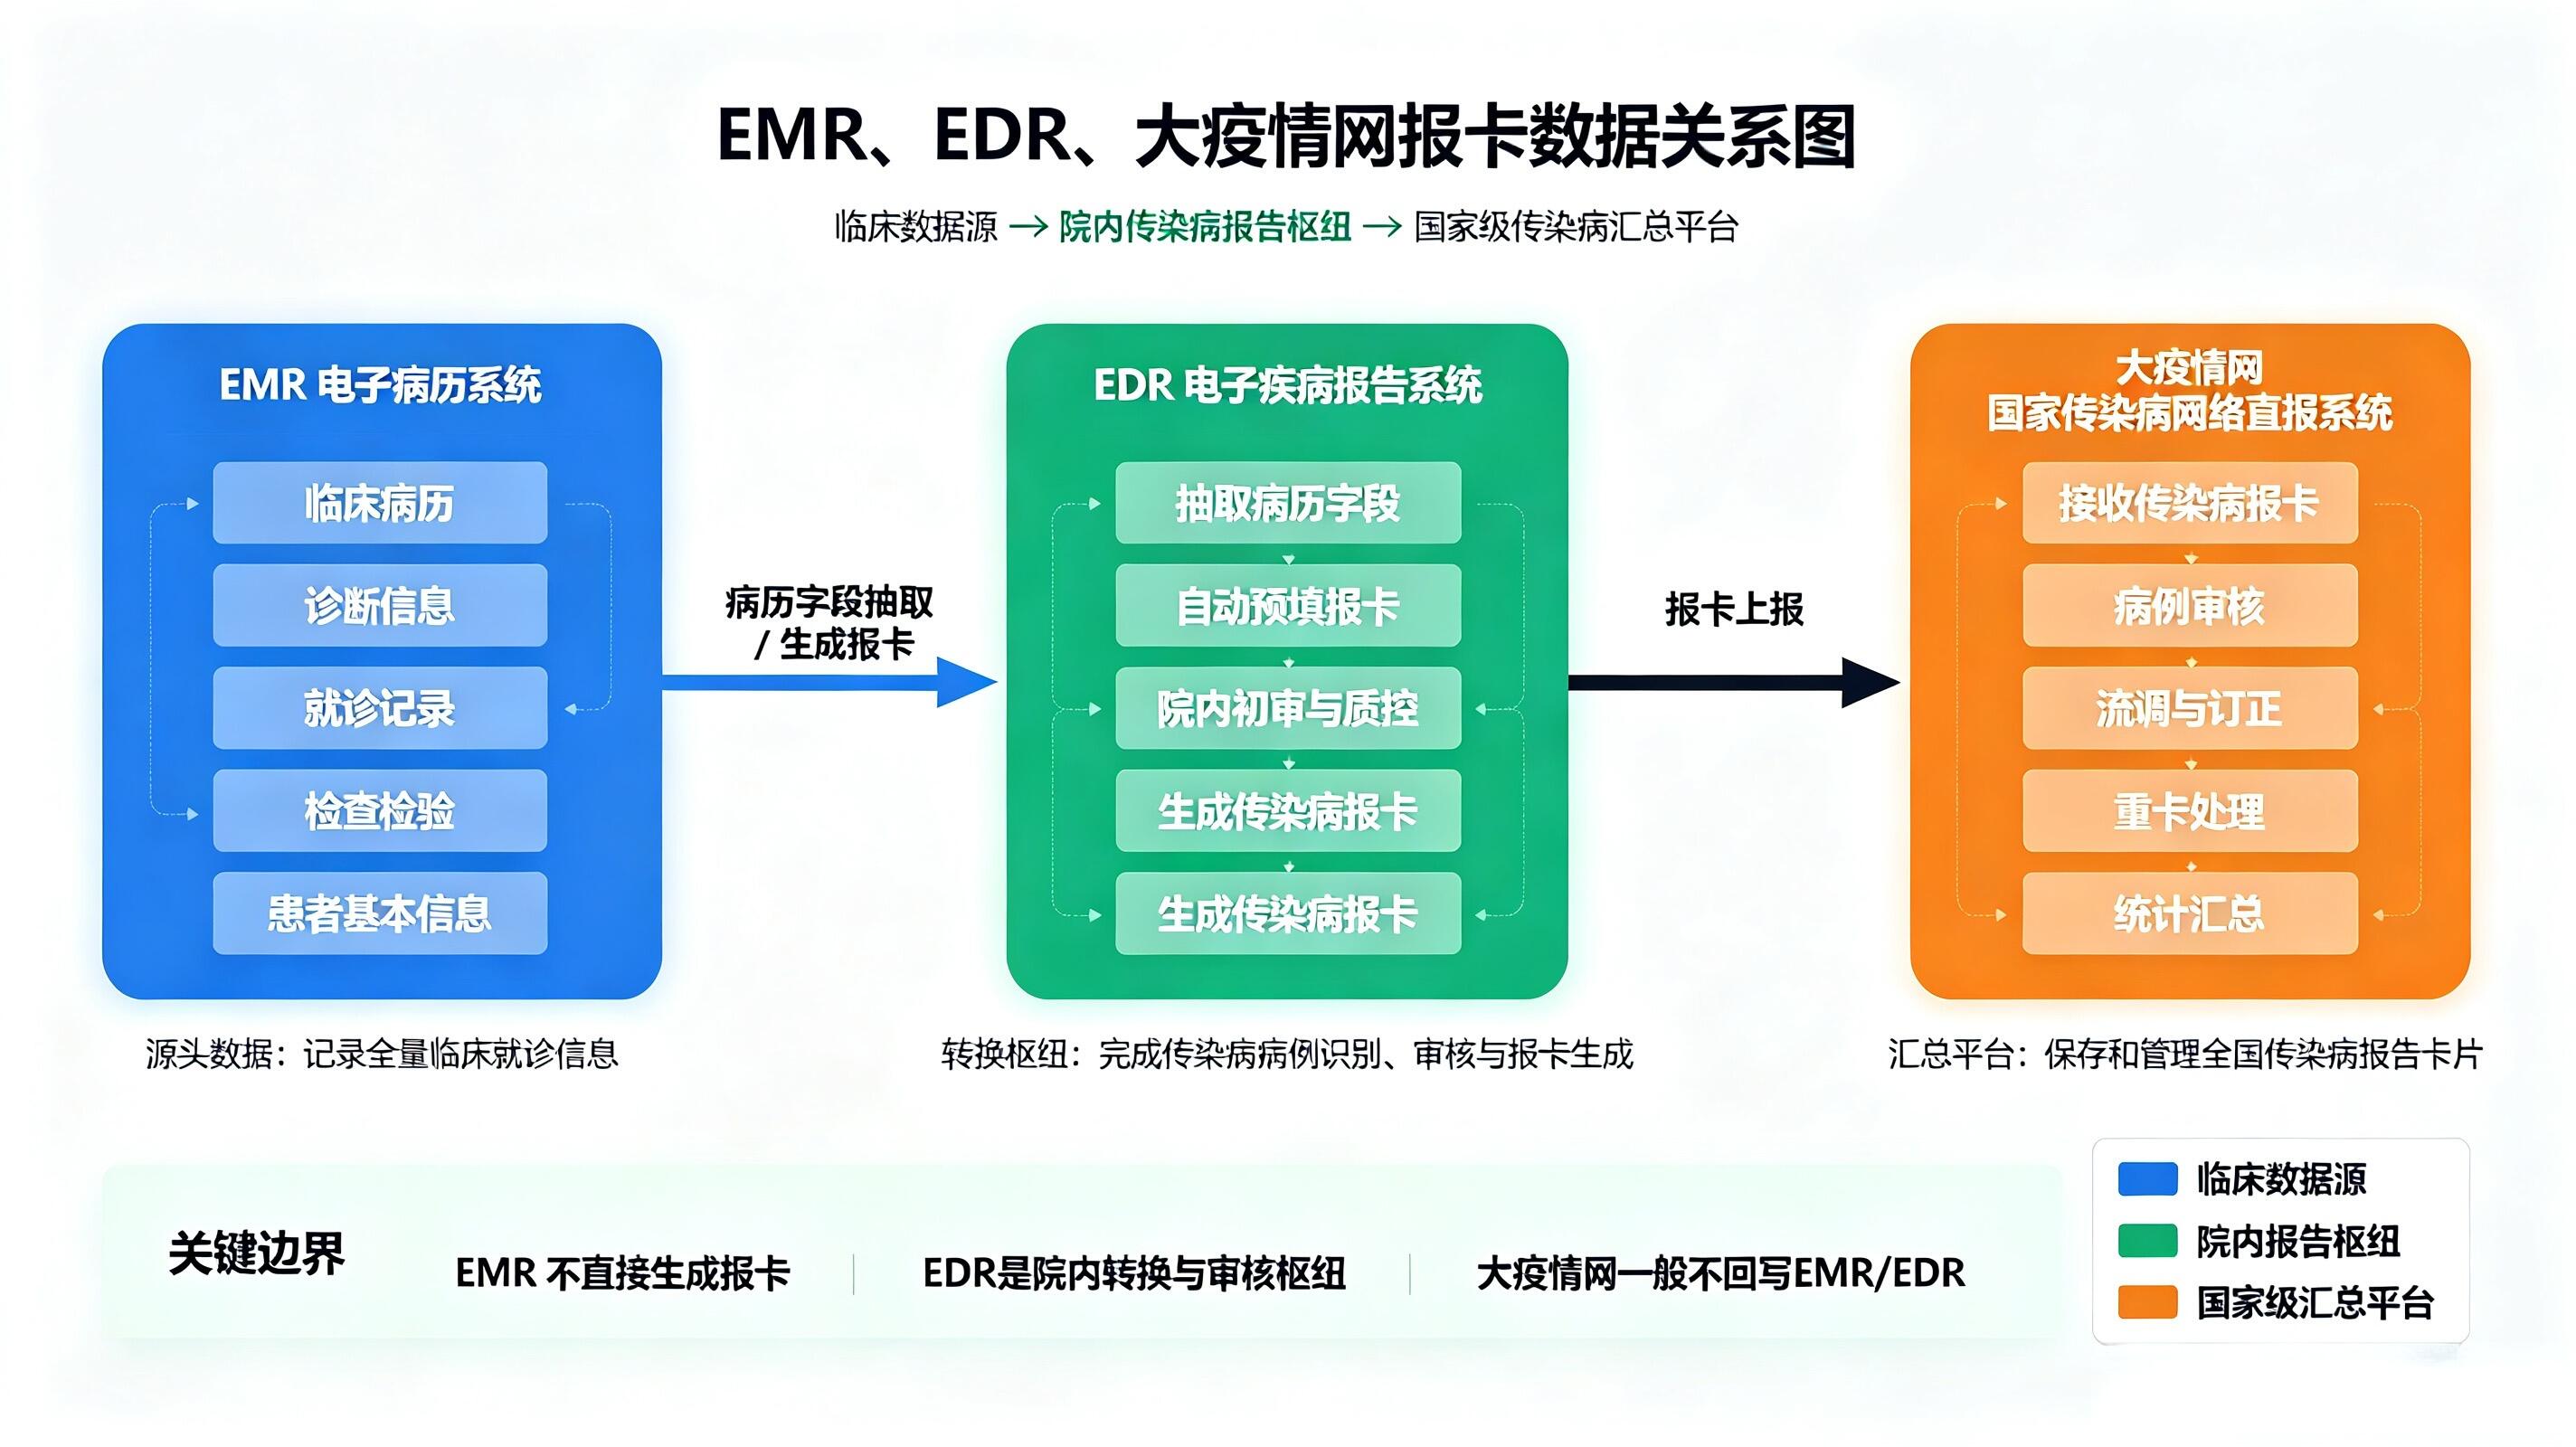
一、为什么现在增速加快?四大底层驱动
电子病历分级评级是最强刚性抓手 国内电子病历分级从 0–5 级,三甲医院普遍要求冲刺 4/5 级,二级医院推进 3–4 级;评级有明确的结构化病历、质控、闭环、互联互通指标,不达标影响评审、绩效、财政拨款。老一代老旧 EMR 架构难升级,催生大量替换、改造、升级订单,是本轮增长主引擎。
DRG/DIP 医保支付改革倒逼临床质控 医保按病种分组付费,病历编码、诊断、医嘱、病程的规范性直接决定医院能否正常结算、不被扣费。EMR 内置智能编码、事前质控、逻辑校验,变成医院控费、规避医保扣款的刚需工具,价值从信息化 “成本项” 转为风控工具。
基层、县域医疗补齐短板,增量下沉 县级医院、乡镇卫生院、社区卫生服务中心数字化滞后,医共体、紧密型县域医共体建设,要求统一病历标准、病历下沉、双向转诊调阅,基层市场释放大量新建需求,对冲三甲医院存量饱和。
AI 大模型、云化重构产品价值,打开增值空间 AI 自动写病程、病历摘要、医嘱推荐、并发症预警、文书质控,解决医生病历录入负担痛点;云 EMR、SaaS 化方案降低中小医疗机构部署成本;同时对接区域卫健平台、互联网医院、远程会诊,打通数据流通链路。
二、产业链全景
上游:服务器、存储、数据库、中间件、安全加密、隐私计算(医疗数据合规刚需);标注、医疗大模型、NLP 语义引擎厂商(AI 病历配套)中游(价值核心):
核心 EMR 软件厂商:产品研发、实施、培训、运维;
系统集成商:对接 LIS 检验、PACS 影像、手麻、重症、药房、护理系统;
专项服务商:评级咨询、质控落地、FHIR 标准化改造、数据治理;下游:三甲医院、二级医院、县域医共体、基层诊所、妇幼 / 精神 / 肿瘤等专科医院;延伸到区域卫健平台、医保局、商保机构、科研队列研究。
收入模式:软件授权费 + 项目实施费 + 每年运维服务费 + AI 增值模块订阅;运维、增值订阅是长期稳定现金流来源。
三、国内竞争格局
第一梯队(综合三甲主力):卫宁健康、创业慧康、东软集团、嘉和美康、东华医为,产品成熟,三甲客户储备多,具备 5 级 EMR 落地能力,项目体量最大。第二梯队:思创医惠、北大医信、万达信息、医渡科技,擅长区域卫健平台、专科 EMR、AI 病历、医共体一体化项目,差异化突围。第三梯队:大量区域中小厂商、云原生 SaaS 厂商,主打基层、诊所、民营医院,轻量化、低价交付。格局特点:三甲市场集中度持续提升;基层市场分散、价格竞争激烈;单纯卖基础 EMR 毛利走低,AI 质控、互联互通改造、医共体一体化方案溢价更高。
四、细分增长机会
存量替换改造(最大增量) 早年第一代 EMR 很多是非结构化、烟囱式系统,无法满足 4/5 级评级,替换改造是未来几年主线,订单金额高于新建。
专科垂直 EMR 重症、手术室、产科、精神、肿瘤、中医电子病历,专科临床逻辑复杂、标准化程度低,属于高毛利细分赛道。
AI 临床文书与质控模块(高弹性增量) 不是替换 EMR,而是外挂 / 内嵌 NLP 大模型,自动生成病历、事前质控、DRG 分组预校验,按模块订阅收费,边际成本低。
医共体 / 区域互联互通平台 基于 FHIR 标准打通多家医院 EMR,双向转诊、跨院调阅病历,属于政策持续加码方向。
云化 SaaS-EMR 面向基层诊所、民营医疗机构,轻量化、按需订阅,免去自建机房,下沉市场放量。
五、行业能力边界与风险(延续统一分析框架)
预算与回款边界 主要客户是公立医院,需求高度跟随财政、医院信息化预算;地方财政紧张时,项目延期、回款慢、应收账款压力大,是行业长期痛点;需求脉冲式,评级集中招标期订单爆发,空档期放缓。
互联互通边界 历史系统烟囱严重,不同厂商 EMR 接口不统一,改造对接成本极高;FHIR 标准落地推进慢,跨院数据互通落地难度大于纸面规划。
AI 落地边界 AI 病历不是替代医生,只能辅助;医疗文书要求严谨、可追溯,幻觉风险是红线,AI 输出必须医生复核,商业化落地有强合规约束,短期很难独立收费。
合规与数据安全边界 病历属于敏感个人健康数据,《个人信息保护法》、医疗数据安全、数据不出院、隐私审查约束严格;数据治理、脱敏、权限管控成本持续抬升。
产品竞争边界 基础 EMR 功能趋同,同质化内卷;壁垒不在代码本身,而在临床业务理解、质控规则库、医院实施交付能力、评级咨询服务能力。交付团队是核心瓶颈,优秀实施人才供给不足。
六、趋势判断
从独立 EMR 单品,走向 “EMR + 护理 + 手麻 + 重症 + LIS/PACS + 医保质控” 一体化临床平台;
AI 从营销亮点变成标配模块,NLP 质控、文书辅助逐步计入常态化采购预算;
云 EMR 持续渗透基层与民营医院,大型三甲仍以本地部署 + 混合云为主;
行业整合加速,小厂商缺少评级、AI 能力,逐步退出或被并购;
价值重心转移:软件授权占比下降,数据治理、质控服务、AI 订阅、长期运维成为利润重心。
一句话总结
EMR 市场快速增长,本质是医疗数字化从 “电子化记录” 升级为医保支付、医疗质控、医共体协同的基础设施。短期红利来自高等级电子病历评级替换周期;中长期价值在 AI 临床辅助、跨机构病历互通。它的能力边界很清晰:软件本身不难,难点在于医院预算节奏、临床落地实施、医疗数据互通与强合规约束。
- 上一页 医保个人账户最新调整,这些变化要知道
- 下一页 三阴交的科学依据与实用方法
-
HIS系统宝典患者使用体验报告
2026.11.20 -
HIS系统大全的安全性与隐私保护问题
2026.11.19 -
HIS系统型的安全性与隐私保护问题
2026.11.18 -
HIS系统化市场规模快速增长
2026.11.17