AI制药详解的临床应用前景分析
AI 制药详解:临床应用前景分析
一句话核心:AI 制药不是直接造新药,而是用大模型、机器学习、分子模拟、图像识别、NLP 重构药物研发全链条;行业已经从早期概念验证,进入临床试验落地、管线兑现价值的阶段,核心价值是压缩研发周期、降低失败率、控制成本,但它是研发增效工具,无法跳过临床试验的监管与科学约束。
背景:传统新药研发平均耗时 10 年以上,成本超 10 亿美元,90% 以上候选化合物在临床阶段失败;临床阶段是烧钱最多、失败风险最高的环节,也是当前
AI 落地增速最快、前景最明确的板块。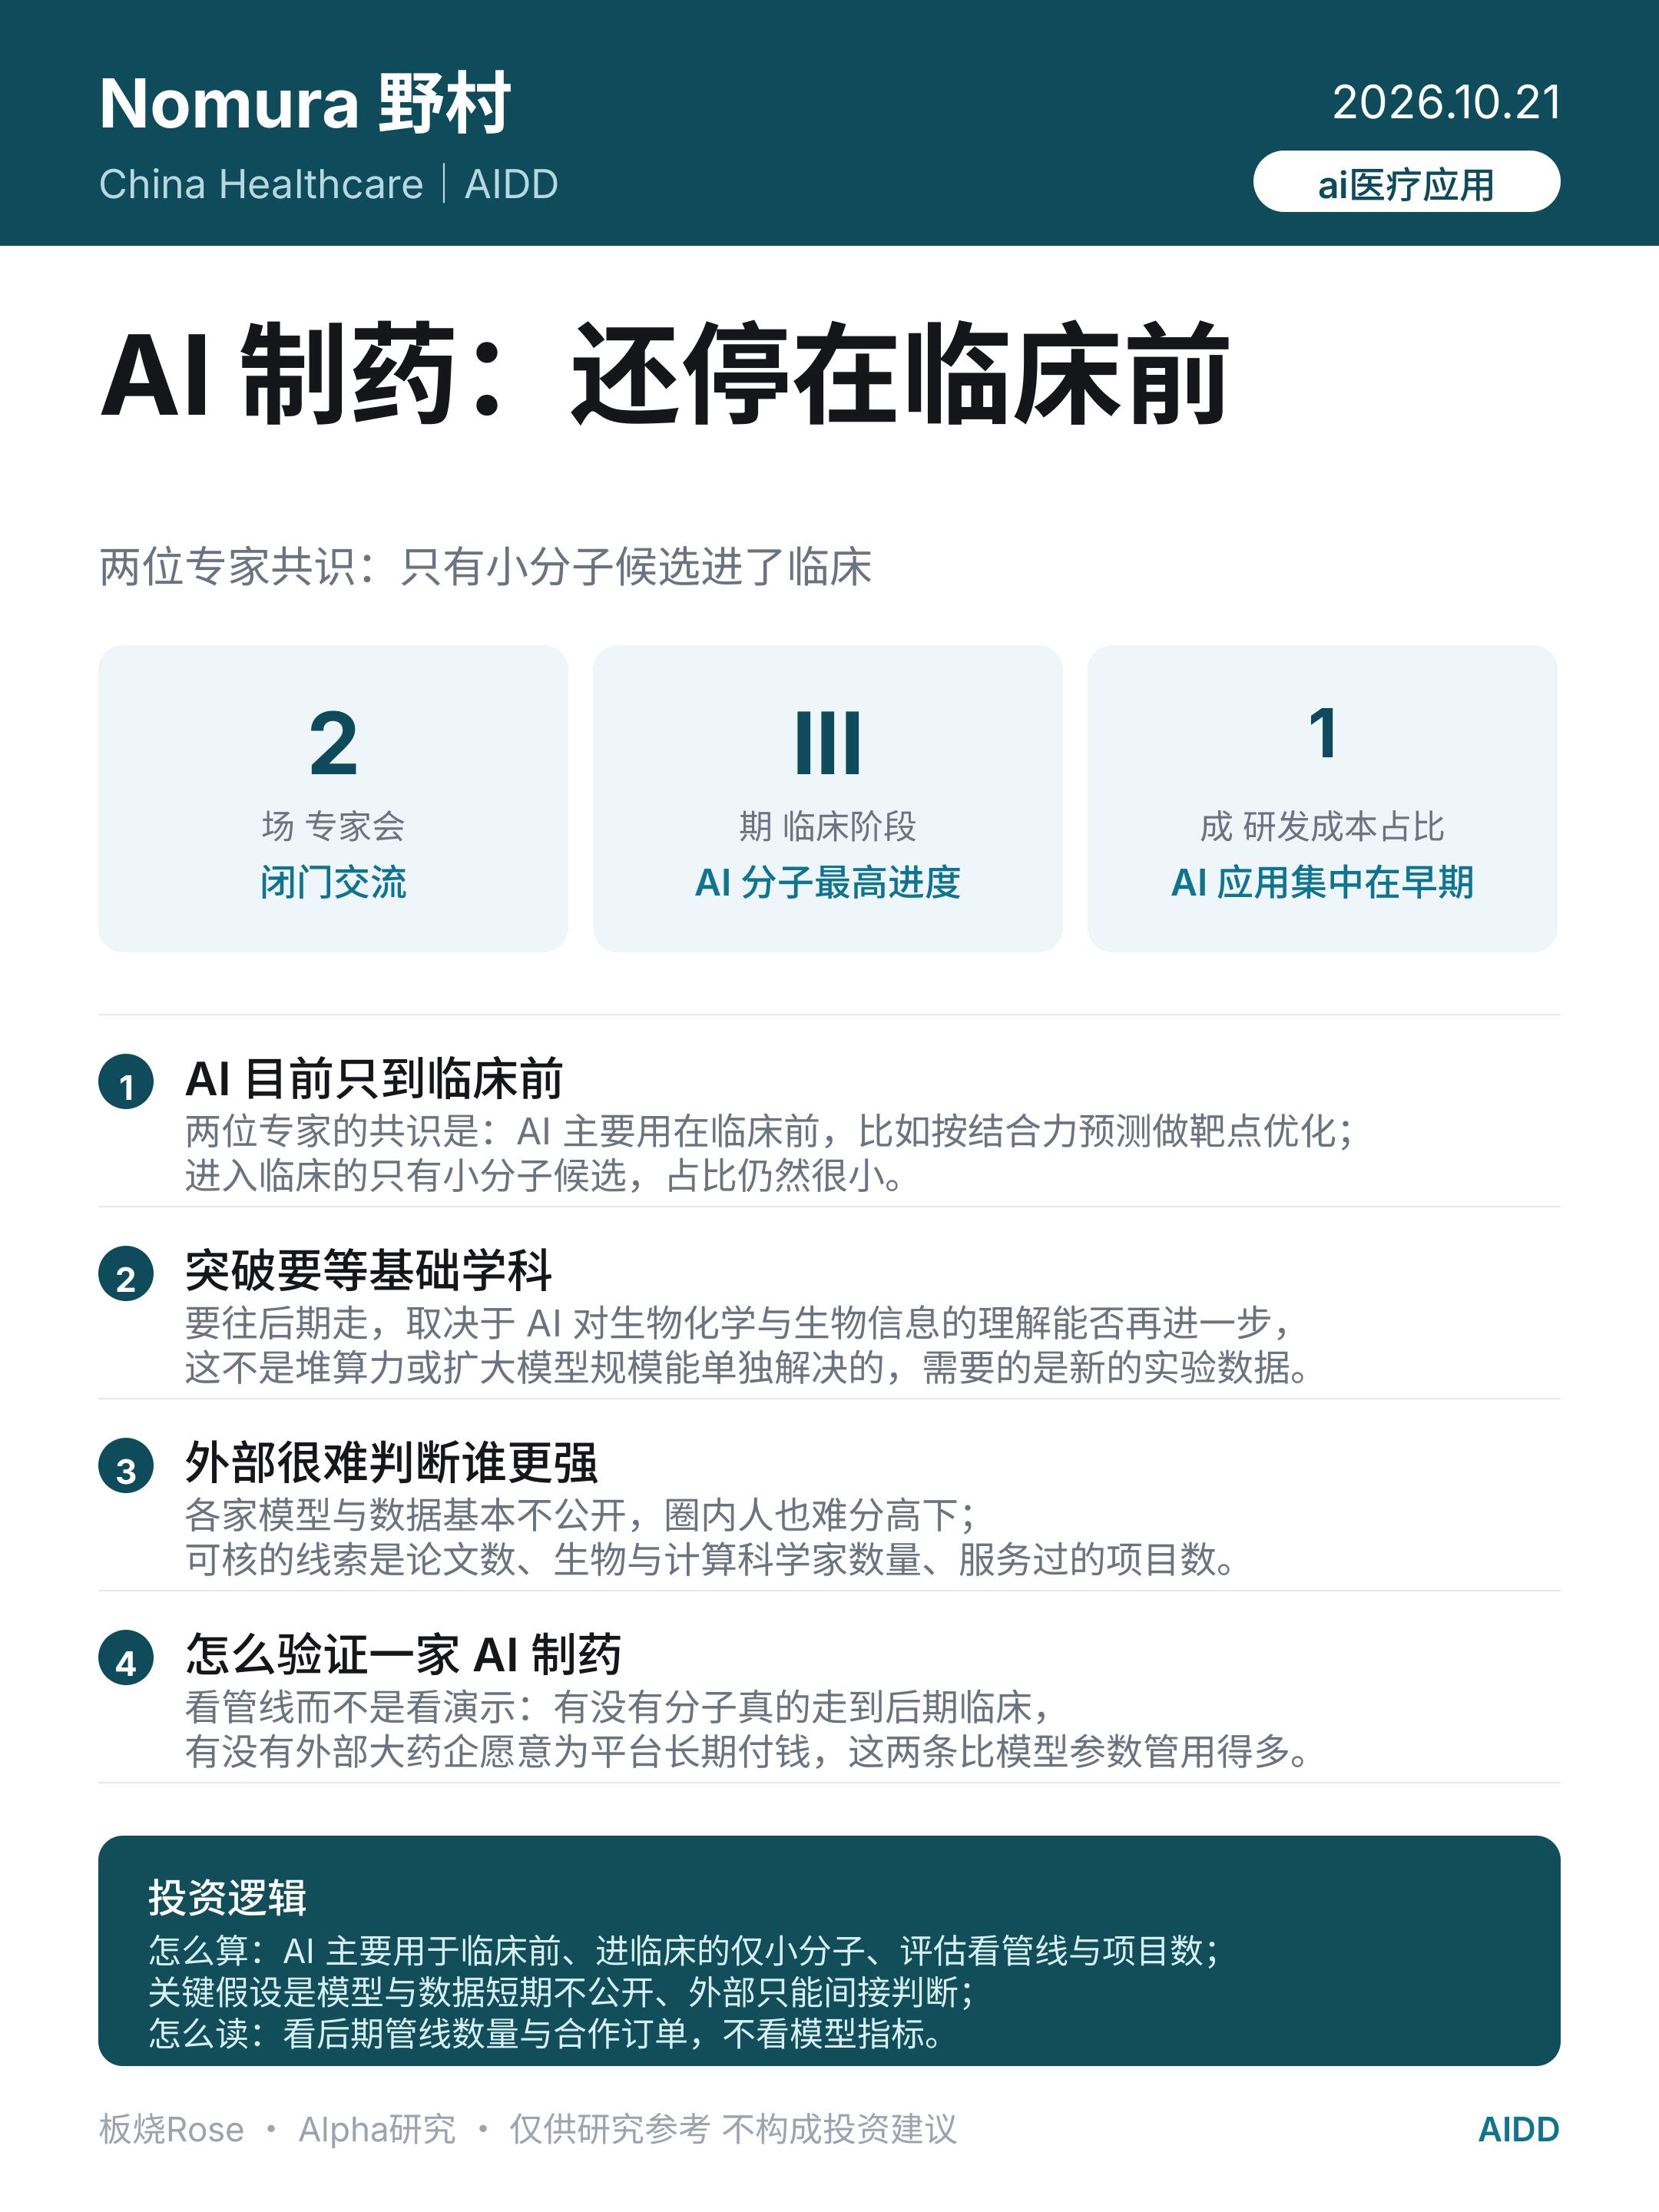
一、AI 在临床环节有哪些落地应用(重点,区别于早期分子发现)
1. 临床试验方案设计与试验人群筛选(商业化成熟度最高)
传统痛点:入排标准写得不合理、目标人群界定模糊,导致招募慢、入组不足、试验失败。 AI 能力:
NLP 读取既往临床试验、文献、电子病历 EMR、真实世界数据,自动提炼入排标准,优化方案;
从医院 EMR、RWD 真实世界数据库中匹配符合条件患者,快速预筛;
预判招募周期、预估脱落率,提前识别中心风险。前景:药企、CRO 需求量大,能直接缩短招募周期、节约临床成本,是现阶段变现最好的场景之一。
2. 患者招募与 retention(减少脱落)
临床试验最大卡点之一:招不到人、中途退出。 AI 根据病历、疾病标签、地域、共病、用药史做精准匹配;搭配智能随访、AI 聊天助手,按时提醒复诊、收集不良事件,提升依从性,降低脱落率。适合肿瘤、慢病、罕见病这类招募难的赛道。
3. 医学影像 AI:疗效评估、病灶定量
肿瘤、神经、眼科、呼吸领域应用突出: AI 读 CT、MRI、病理切片,自动分割病灶、测量大小、计算肿瘤负荷,标准化评估 RECIST 疗效;优势:减少不同阅片医生主观差异,提升评估一致性,减少中心评审(IRC)成本。前景:已经有不少影像 AI 拿到 NMPA 器械证,可直接嵌入肿瘤临床试验终点评价。
4. 电子病历 / 临床文本 NLP:病例报告表 CRF、AE 不良事件自动化提取
传统流程:研究者手工填 CRF,监查员反复溯源核查,耗时长、容易录入错误。 AI NLP 自动从病程、医嘱、检查报告提取不良事件 AE、合并用药、伴随疾病,自动结构化填入 CRF;自动识别 SAE 严重不良事件,及时预警。长期价值:推动源数据可溯源,降低监查工作量,适配 GMP/GCP 合规要求。
5. 真实世界研究 RWS、外部对照试验(RCT 补充)
很多罕见病、晚期肿瘤很难做安慰剂对照。 AI 整合多源 RWD,匹配历史对照人群,构建外部对照组;辅助生成真实世界证据,用于适应症拓展、附条件批准、说明书更新。这是国内药监局鼓励的方向,前景弹性大,但对数据质量、数据标准化要求极高。
6. 药代动力学 PK/PD、剂量选择与风险预测
AI 模型模拟药物在人体内吸收、分布、代谢、排泄,预测不同剂量下疗效与不良反应概率,辅助临床 Ⅰ 期爬坡试验,快速锁定安全治疗窗口,减少不必要的剂量组。尤其适合细胞治疗、多肽、ADC 这类成本极高、样本稀缺的新药。
7. 安全性监测、药物警戒 PV
上市前临床 + 上市后 IV 期:AI 持续挖掘病历、文献、医保数据、上报信号,提前识别罕见不良反应、药物相互作用信号,比传统人工筛查更早发现风险。
区分上游环节:分子生成、靶点发现、分子筛选属于临床前;本篇聚焦临床阶段应用前景。
二、市场驱动因素
药企降本刚需:资本收紧,Biotech 压缩预算,迫切需要 CRO+AI 工具降低临床阶段高昂开销;
监管逐步包容:NMPA、FDA 陆续出台 AI 辅助药物研发、AI 影像、真实世界数据指导原则,明确证据规范,不再是纯黑盒;
医疗数字化底座成熟:EMR、医学影像库、标准化病历积累,给 AI 提供训练数据;前面提到的 EMR 信息化建设,是 AI 制药临床落地的基础设施;
管线结构变化:肿瘤药、罕见病、细胞基因治疗、ADC 等新药,招募难、试验复杂,最适合 AI 赋能。
三、竞争格局
国际玩家:Insilico Medicine、Recursion、BenevolentAI,优势是自研靶点 + 一体化 AI 平台,部分管线推进到 Ⅱ 期临床;
国内玩家分两类:
一体化 AI 药企:自研管线,AI 贯穿临床前 + 临床,靠新药成功兑现价值(长期弹性最大,风险也最高);
AI 工具服务商 / AI-CRO:不做自研药,输出临床招募、影像阅片、NLP 数据提取、RWD 平台,收入是项目服务费,确定性更强;
传统 CRO 自研 AI 模块:泰格、康龙等,依托临床项目场景,把 AI 作为配套服务。
赛道分化:AI-CRO 和临床工具是短期兑现主线;自研 AI 新药管线是远期高回报赛道。
四、核心前景机会方向
✅ 短期(1–3 年,确定性高)临床试验智能招募平台、影像疗效评估、CRF/AI 数据提取、PV 药物警戒。客户以药企、CRO 为主,付费意愿明确。
✅ 中期(3–5 年) RWD 真实世界对照、AI 辅助剂量探索、跨中心标准化疗效评估,越来越多临床试验方案直接把 AI 评估写入终点。
✅ 长期(5 年以上,想象空间大) AI 闭环设计临床试验,自适应试验(Adaptive Trial),根据期中数据自动调整入组、剂量,大幅提升临床试验成功率;但对监管、模型可解释性要求非常高。
五、行业能力边界与风险(延续一贯分析框架)
数据边界是最大瓶颈 高质量、标注合规、去标识化的临床数据稀缺;不同医院 EMR 标准不统一、数据孤岛;很多数据标注成本极高。模型容易出现分布偏移,换一家医院、一类人群就失效。
黑盒与合规边界 GCP 要求试验过程可追溯、可解释。很多深度学习模型是黑盒,监管很难接受直接作为唯一证据;AI 输出结果必须医生 / 研究者复核,不能自动作为决定性结论,限制替代空间。
临床验证边界 AI 模型效果是数据集上的结果,不等于真实临床有效。很多 AI 工具论文效果漂亮,落地多中心试验后效果下滑;AI 工具本身也需要验证。
商业模式边界 纯工具订阅模式单价不高,客户集中在头部药企,中小 Biotech 预算有限;自研管线模式收益巨大,但依然要承担临床失败风险 ——AI 只能提升概率,不能消除临床失败风险。
人才与行业认知边界 懂 AI 又懂临床药理学、GCP 的复合型人才稀缺;很多药企把 AI 当成营销概念,落地流于表面。
竞争边界 底层大模型供给越来越便宜,通用 NLP、图像模型门槛持续下降;单纯通用模型厂商容易内卷,壁垒在于深耕临床领域的规则、临床知识图谱、长期和 CRO / 医院绑定的场景。
六、趋势判断
从单点 AI 工具走向一体化临床数字化平台:招募、影像、数据采集、AE 上报、RWD 打通;
分工清晰:大厂药企自建内部 AI 能力;中小药企、Biotech 采购 AI-CRO 服务;
AI 不再是独立赛道标签,变成 CRO、临床研发的标配能力;
可解释 AI、小样本学习、联邦学习(数据不出院)是技术重点,解决医疗隐私和监管卡点;
价值分化:能嵌入临床试验流程、可被监管认可、有落地案例的公司溢价持续提升;只有 Demo、没有真实临床项目的企业逐步出清。
一句话总结
AI 制药在临床阶段的前景,本质不是 AI 代替医生和临床试验,而是把临床中重复、主观、低效的环节数字化、标准化。短期红利集中在招募、影像、临床文本处理这些增效工具;长期价值在于重构临床试验设计方式、提高新药临床成功率。它的天花板,不取决于算法,而取决于医疗数据打通、监管规则包容度、以及临床证据能否被药监认可。
- 上一页 得了三高防治领域怎么办?分步应对策略
- 下一页 便捷健身入门的科学训练计划制定
-
IVD如何改变疾病治疗方式?
2026.11.20 -
中国在IND申请领域取得重大突破
2026.11.19 -
中国在DSA领域取得重大突破
2026.11.18 -
中国在CT设备领域取得重大突破
2026.11.17