AI制药技术的临床应用前景分析
AI制药临床应用前景:从"加速发现"走向"临床验证"
AI制药行业正站在一个关键分水岭——从"讲效率故事"转向"要临床数据"。2026年的核心判断是:AI在早期药物发现阶段的降本增效已被充分验证,但能否真正提升临床成功率、产出获批新药,才是决定行业命运的终极考验。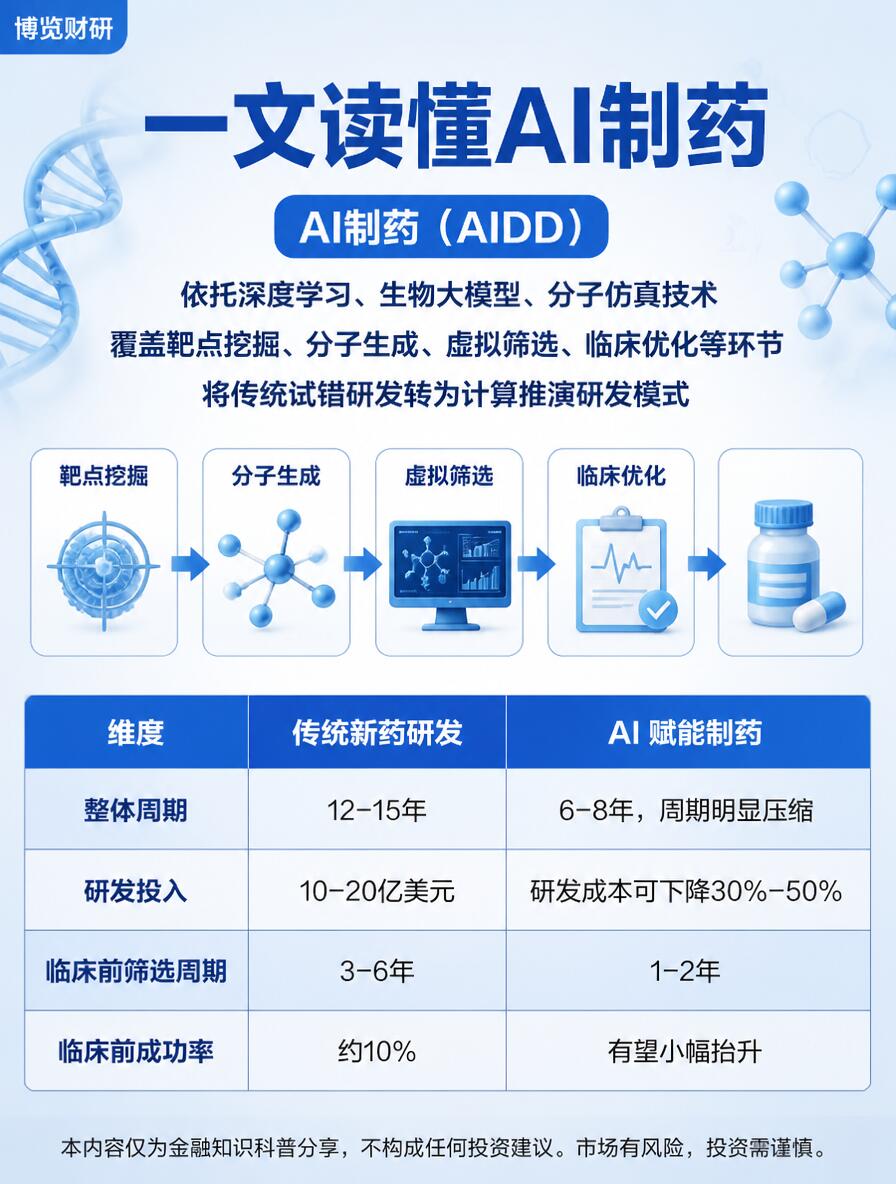
临床进展:AI药物正在"交卷"
截至2026年中,全球已有约170个AI发现的药物项目处于活跃临床阶段,其中II期约56个、III期约15个。 几个标志性节点:
首款AI辅助研发新药获批:西湖大学/西湖制药联合研发的盐酸伊司特韦片(艾普司韦)于2026年9月获NMPA附条件批准上市,从分子发现到临床仅耗时三年半。
首个AI全链条设计药物进入III期:英矽智能的Rentosertib(特发性肺纤维化)已完成III期首例入组,预计2029年读出顶线数据。其靶点发现至PCC仅18个月,传统路径需4.5年。
Moderna/默沙东mRNA肿瘤疫苗III期阳性:AI深度参与新抗原设计,实现个体化癌症疫苗的重大突破。
I期成功率显著提升:AI发现分子的I期成功率达80%~90%,远高于传统药物的52%历史均值。 但II期及之后的表现尚未显示出差异优势,成功率仍在40%左右。
商业化模式:BD交易爆发,但盈利结构仍存隐忧
2026年上半年,AI制药融资事件占创新药领域11.5%,融资金额占比达19.2%,已成为仅次于小分子和抗体的第三大创新药细分赛道。 跨国药企密集"下单":
英矽智能2026年内与礼来、武田、SK生物制药等达成合作,潜在总价值近70亿美元,上半年实现扭亏为盈。
辉瑞、礼来、GSK等MNC开始定制专属AI模型,用自有数据训练排他版本,从"买服务"转向"共建能力"。
但隐忧在于:当前收入高度依赖首付款,里程碑付款和销售分成尚未形成可持续现金流。行业估值体系仍需III期数据来锚定。
技术范式升级:从"筛分子"到"设计分子"
AI制药正经历三重范式跃迁:
化学模型→生物模型:从单纯优化分子结构,转向理解疾病生物学机制、蛋白构象动力学和变构调控。
统计相关→物理机制:新一代分子生成模型将能量、电子密度、构象约束等物理规律纳入学习过程,使生成分子更接近真实物理环境。
工具→智能体:AI Agent可自主完成多小时的科研任务,"干湿闭环"机器人实验室正在将试错式研发变为有方向的自动化搜索。
核心瓶颈:五个"卡点"仍未打通
临床成功率待验证:尚无AI药物走完全部流程获批上市,II期后优势未显现。
数据孤岛:高质量、标准化的生物医学数据仍分散在各机构,隐私合规限制数据流通。
复合人才稀缺:既懂AI又懂制药、能打通干湿闭环的人才极度匮乏。
合成可行性:AI设计的分子在虚拟评价表现良好,但实际合成仍有大量工程门槛。
监管框架待完善:FDA和欧盟的AI监管指引正在落地,但高风险AI应用的验证标准仍悬而未决。
未来展望
短期(1~2年):III期数据密集读出将决定行业估值走向。若至少有一款AI全链条设计药物获批,赛道将被彻底重估;若全部失败,可能面临估值回调。
中期(3~5年):AI有望成为药企研发的"标准配置",从辅助工具进化为研发基础设施。预计2030年前将有超过200个AI赋能药物获批。
长期:AI制药的终极形态可能是"自主科研系统"——AI自主提出假设、设计实验、执行验证、迭代优化,将新药研发从"经验艺术"变为"计算科学"。
一句话总结:AI制药的"前半程"已经赢了效率,"后半程"的胜负手在于临床数据。 行业正从概念验证期进入价值兑现期,未来2~3年的III期读出将决定这是一场真正的技术革命,还是又一次资本泡沫。
- 上一页 三高防治攻略的认知误区,很多人都错了
- 下一页 专家健身入门的装备选择指南
-
AI制药模式最新进展,颠覆性突破即将到来
2026.10.24 -
AI制药方案的临床应用前景分析
2026.10.23 -
AI制药攻略临床试验取得积极结果
2026.10.21 -
AI制药指南最新进展,颠覆性突破即将到来
2026.10.20